
사용자설정 Gem
naver split writer님이 보낸 내용
거실 테이블 위에 펼쳐진 재산 고지서와 복지 안내문을 바라보며 한숨을 내쉬는 분들이 적지 않습니다. 분명 작년과 비슷한 자산 규모인데 고지서 속 수치나 안내 문구는 다르게 다가오기 마련입니다. 특히 부부가 함께 거주하는 가구라면 단독가구와 적용받는 기준이 달라 어디부터 손을 대야 할지 망설여집니다.

단독가구와 다른 재산 공제 기준
naver split writer
사용자설정 Gem
naver split writer님이 보낸 내용
단독가구와 다른 재산 공제 기준
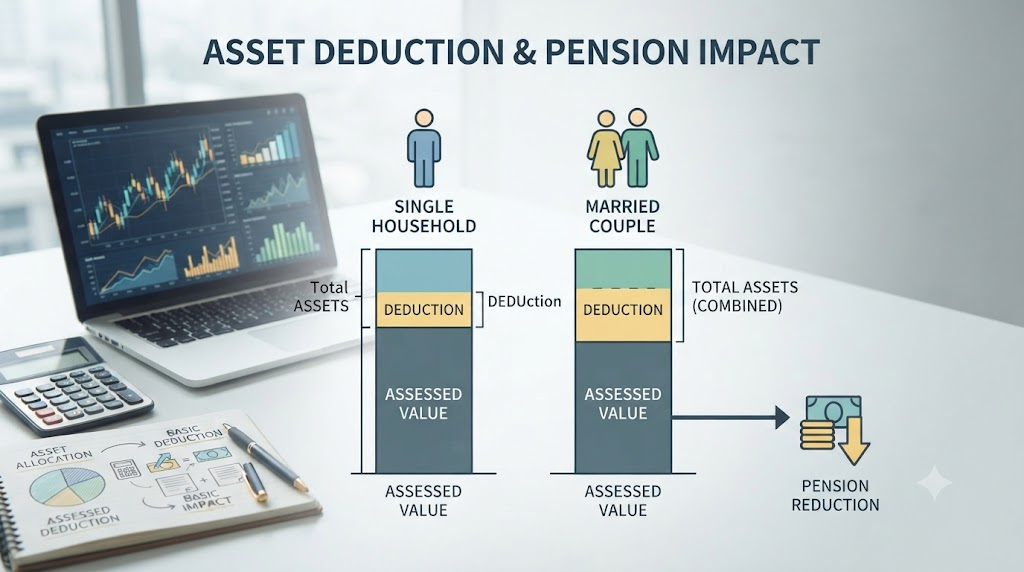
혼자가 아니라 두 사람이 함께 이름을 올린 주택이나 토지는 평가 방식부터 선을 달리합니다. 단독으로 명의를 보유할 때와 비교해 부부가구는 자산을 합산한 뒤 일정한 기본 공제액을 빼는 구조로 계산이 시작됩니다.
문제는 이 공제 라인이 단순히 인원수대로 곱해지지 않는다는 점입니다. 지역별로 주거 유지 공제 비율이 다르게 붙고, 일반 재산과 금융 자산이 섞이는 순간 산식은 더욱 복잡하게 얽힙니다.
소득인정액 변화에 따른 감액 요건
naver split writer
사용자설정 Gem
naver split writer님이 보낸 내용
소득인정액 변화에 따른 감액 요건
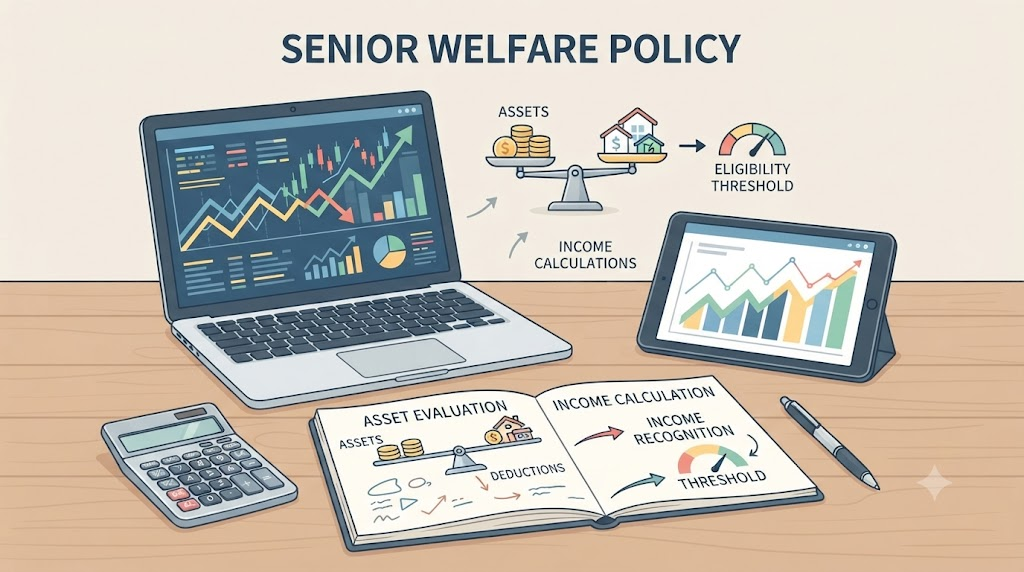
자산 가액이 산출되면 곧바로 소득인정액 산식에 대입됩니다. 여기서 주의할 점은 재산의 소득환산율이 생각보다 팽팽하게 적용된다는 사실입니다. 매달 들어오는 근로소득이나 연금 소득뿐만 아니라 보유 재산이 환산액으로 변환되면서 합산 총액이 선정기준선을 넘나들게 됩니다.
기준선 바로 문턱에 걸쳐 있는 가구라면 작은 변동에도 연금 수령액에 곧바로 타격이 옵니다. 특히 부부가구가 함께 수급할 때는 감액 제도가 연동되어 들어오기 때문에 단독가구 기준만 믿고 안심하다가는 예상치 못한 금액 조정 통지서를 마주하기 십상입니다.
부채 반영 및 실제 가액 산정 방식
naver split writer
사용자설정 Gem
naver split writer님이 보낸 내용
부채 반영 및 실제 가액 산정 방식
소유한 부동산이나 차량에 설정된 대출금이나 임대보증금 같은 채무는 자산 평가액에서 고스란히 차감됩니다. 공인된 기관에서 발행한 부채 증빙 서류를 정확하게 첨부해야만 인정받을 수 있으므로 누락된 내역이 없는지 꼼꼼하게 대조해야 합니다.
이렇게 산출된 순자산 가액에서 다시 기본재산 공제액을 제하고 나면 비로소 최종 소득환산 대상 금액이 도출됩니다. 작은 대출 항목 하나를 빼놓더라도 전체 가액이 뛰어오를 수 있으므로 신고 전 은행 거래 내역과 부채 증명서를 한 번 더 점검하는 편이 안전합니다.
놓치기 쉬운 소득 변동 주의점
naver split writer
사용자설정 Gem
naver split writer님이 보낸 내용
놓치기 쉬운 소득 변동 주의점
부동산이나 차량 같은 눈에 보이는 자산 외에 매달 발생하는 소득 흐름도 함께 관리해야 합니다. 일시적인 근로 활동이나 소소한 수입원이 생겼을 때 이를 제대로 파악하지 못하면 자산 재산 가액이 안정권이더라도 전체 소득인정액이 훌쩍 뛰어오르는 상황을 마주합니다.
반대로 자산이 소폭 늘었더라도 공제 조건이나 예외 항목을 꼼꼼히 대조하면 감액 폭을 줄이거나 방어할 여지가 생깁니다. 서류 한 장 차이로 결과가 갈라지기 때문에 행정 기관의 최신 지침과 본인 가구의 소득 변동 주기를 지속해서 교차 검증하는 태도가 요구됩니다.
실제 계산해 보기
naver split writer
사용자설정 Gem
naver split writer님이 보낸 내용
거실 테이블에 놓인 재산 고지서와 모의 계산 화면을 열어두고 적용 금액을 직접 산출해 보세요.