
막연히 인터넷 계산기를 두드려보거나 대략적인 후기를 찾아봐도 사람마다 청구 금액이 천차만별인 까닭은 개인별 검사 설계와 공단 부담 비율이 제각각인 탓입니다. 예약 창을 확정 짓기 전, 어떤 항목이 공단 전액 부담이며 어떤 검사에서 본인부담금이 발생하는지 그 경계선부터 정확히 짚어내는 과정이 선행되어야 뜻밖의 지출을 막아냅니다.

기본 이해
기본 이해
국가건강검진은 크게 기본 일반건강검진과 특정 연령대를 대상으로 하는
기본 이해
국가건강검진 통지서를 받아 들면 흔히 모든 검사가 전액 무료라고 여기기 쉽지만, 실제 정산 체계는 공단 전액 부담과 일부 본인부담금, 그리고 비급여 선택 항목으로 나뉩니다. 건강검진건강보험계산 단계에서 예상 밖의 청구서를 마주하지 않으려면 공단이 비용을 온전히 책임지는 일반검진과 개인이 일정 비율을 분담하는 암 검진의 구조적 차이를 먼저 짚어야 합니다.
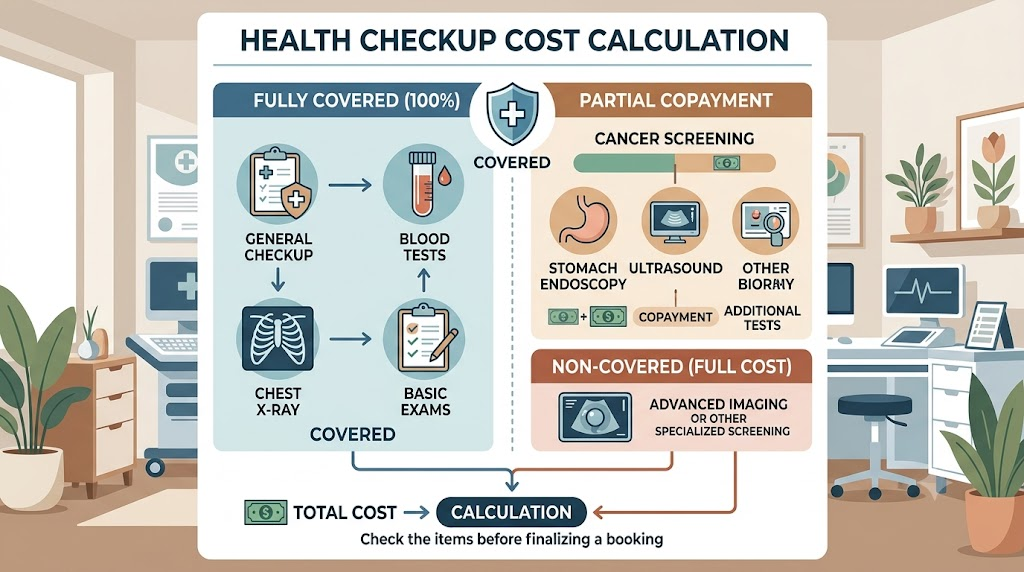
일반건강검진은 고혈압, 당뇨 등 만성질환을 조기 발견하려는 목적이라 진찰, 혈액 검사, 흉부 방사선 촬영 같은 기본 항목 일체를 국민건강보험공단이 100% 지출합니다. 반면 6대 암 검진은 의료 재정 부담과 질환 특성을 감안해 국가와 수검자가 90 대 10 비율로 나누어 지불하도록 설계되어 있습니다. 다만 자궁경부암과 대장암은 예외적으로 수검자 부담이 없으며, 의료급여 수급권자나 건강보험료 부과 기준 하위 50%에 속하는 계층은 나머지 암 검진 역시 10%의 본인부담금을 면제받습니다.
여기서 금액 차이를 벌리는 주원인은 기본 검사 자체가 아니라 검사 도중 발생하는 의료
확인 기준
확인 기준
청구 금액의 변동 폭을 줄이려면 병원이 제시하는 검사 목록표에서 급여 항목과 비급여 선택 진료를 명확히 갈라내야 맞습니다. 일반건강검진에 속하는 기본 신체 계측, 혈액 검사, 흉부 방사선 촬영은 공단이 전액 지원하므로 본인 부담 비용이 아예 생기지 않는 반면, 연령과 성별에 따라 매칭되는 국가 암검진은 통상 10%의 본인부담금이 책정되거나 자궁경부암·대장암처럼 면제 조건이 적용되기도 하므로 사전 구분이 필수적입니다.
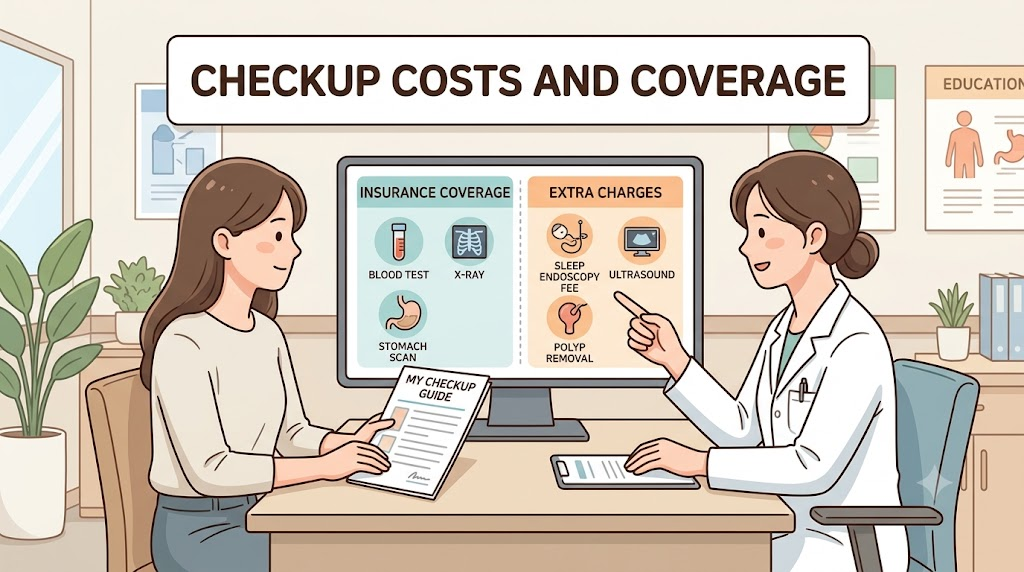
수면 내시경 마취 관리료, 복부 초음파, 대장 용종 절제 시술비는 공단 기본 지원 테두리 바깥에 놓인 대표적인 비급여 항목으로 꼽힙니다. 검진 예약 시점 문진표를 작성하며 단순히 병원의 종합 패키지 권유를 그대로 수용할 것이 아니라, 법정 기본 검사 범위와 비급여 추가 검사를 개별 항목 단위로 대조하는 태도가 불필요한 과청구를 걸러내는 잣대 역할을 해냅니다.
실행 방법
실행 방법
가장 먼저 국민건강보험공단 누리집이나 모바일 앱의 검진 대상 조회 화면에 접속해 본인에게 배정된 당해 검사표를 내려받습니다. 조회된 대상 항목 내역서를 출력하거나 캡처해 둔 상태로 검진 지정 병원을 골라야 불필요한 중복 상담 과정을 줄여나갈 수 있습니다.
병원 예약 상담 창구에 문의할 때는 단순히 “기본 검진 예약”이라고 뭉뚱그리지 않고, 공단 지원 항목만 단독으로 진행할 것인지 수면 마취나 정밀 초음파 같은 비급여 검사를 포함할 것인지 항목별로 명확하게 밝혀야 예산을 오차 없이 산출해낼 수 있습니다. 병원별로 비급여 수가가 크게 벌어지므로, 사전 견적서를 요청해 세부 항목 금액을 전달받은 뒤 최종 수납 예상액을 확정 짓는 방식을 택해야 지출 계획이 어긋나지 않습니다.
주의점
주의점
동일한 검사 항목이라도 검진 목적이 아닌 치료
주의점
수납 창구에서 예상치 못한 추가 금액을 마주치는 가장 흔한 계기는 검사 도중 발생하는 처치 행위입니다. 일반 위내시경 검사는 건강보험 지원 틀 안에서 진행되지만, 수면 마취를 선택하는 순간 비급여 관리료가 붙어 자부담이 뛰기 시작합니다. 점막 내 병변을 발견해 조직을 떼어내거나 대장 용종을 즉석에서 절제했다면 이는 단순 예방 검진을 넘어 일반 급여 진료로 분류 방식을 바꿉니다. 수면비와 별도 시술비, 조직병리 검사료가 연달아 합산되면서 당초 예상했던 계산식을 벗어나 버립니다.
추가 검진 패키지를 묶을 때도 계산 방식을 착각하기 일쑤입니다. 공단 검진 항목과 병원 자체 특화 상품(초음파, 뇌 MRI 등)을 함께 엮으면 전체가 할인되는 기분이 들지만, 실제로는 공단 대상 항목만 10% 또는 0원 부담일 뿐 병원 상품은 고스란히 비급여 단가를 적용받습니다. 두 영역의 수가 계산 체계가 완전히 분리되어 작동한다는 사실을 놓쳐 청구서를 보고 당황하는 사례가 흔히 이어집니다.
검사 주기를 둘러싼 착오 역시 상당한 예외 비용을 낳습니다.
마무리
마무리
수납 창구에서 예상 밖의 청구서를 받아 들고 당황하지 않으려면 지금 바로 국민건강보험공단 앱을 켜서 본인 대상 항목부터 갈무리해 두는 편이 안전합니다. 대상 조회가 끝나는 즉시 검진 기관에 전화를 걸어 공단 검진 외에 추가되는 비급여 검사의 세부 견적서를 문서나 문자로 전송해 달라고 요청하세요.
마무리
창구를 나서기 직전 진료비 세부내역서와 영수증을 받아 본인부담금 코드를 한 번 대조해 보세요. 공단 지원 항목과 비급여 검사가 뒤섞여 청구액이 낯설게 느껴질 때는 수납 직원에게 급여 전환 여부를 즉시 묻고 확인 절차를 거치는 편이 가장 깔끔합니다.
귀가한 뒤에는 모바일 앱에 등록된 검진 대상 표기를 다시 열어 이번에 빠뜨린 추가 권고 항목이 없는지 점검을 마쳐두기 바랍니다. 영수증을 촬영해 보험금 청구 가능 항목을 분류해 두면 연말 지출 계획을 세울 때도 불필요한 비용 누수를 막아냅니다.