
하지만 정작 매수 버튼 앞에서는 손가락이 멈칫거립니다. 상품 상세 화면에 적힌 분배율 수치와 내가 실제로 쥐게 될 금액이 정확히 일치하는지 가늠이 서지 않는 탓입니다. 입금 날짜조차 월초인지 월말인지 헷갈리는 상태에서 섣불리 목돈을 넣었다가는 원하던 생활비 달력과 어긋나기 십상입니다.

기본 이해
포털이나 모바일 앱에 연간 분배율 9%라고 적혀 있어도, 내 손에 쥐어지는 돈이 무조건 투자금의 9% 그대로 떨어지진 않습니다. 대다수 화면에 표시되는 수치는 과거 1년간 지급했던 분배금을 현재 주가로 단순 역산한 결과치에 지나지 않기 마련입니다.
실제 입금액을 결정짓는 핵심은 비율이 아니라 주당 분배금(원)입니다. 1주당 50원을 주는 종목 100주를 보유하면 세전 5,000원이 계산되는데, 일반 계좌에서는 여기서 15.4%의 배당소득세가 원천징수된 후 통장에 찍힙니다. 주가가 오르내리면 겉으로 보이는 표기 수익률 수치도 매일 요동치므로, 화면 속 화려한 백분율 대신 ‘최근 몇 달간 1주당 몇 원씩 꽂아줬는지’를 계산기 두드려 따져봐야 오차가 생기지 않습니다.
확인 기준
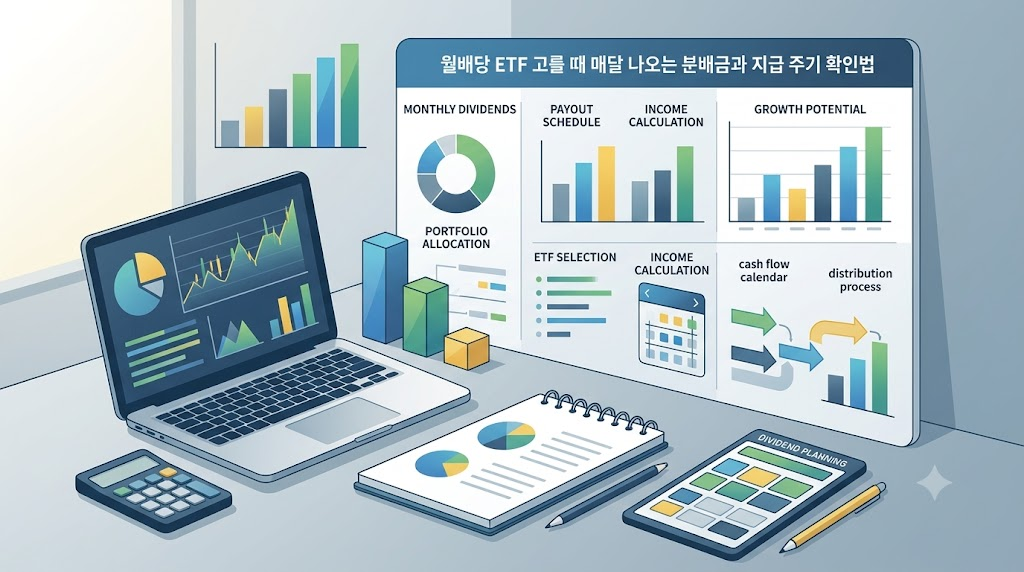
달력에 분배금이 찍히는 시점은 종목마다 제각각이라, 상품 설명서의 지급 기준일과 실제 계좌 입금일을 꼼꼼히 갈라봐야 헛걸음을 줄입니다. 국내 상장 월배당 상품은 대개 매월 마지막 영업일을 기준으로 삼는 ‘월말 배당’ 형태와 15일 전후를 기준으로 삼는 ‘월중 배당’ 형태로 나뉩니다.
주식 결제는 매수일로부터 영업일 기준 이틀(T+2) 뒤에 완료되므로, 만약 말일이 기준일이라면 최소 영업일 기준 이틀 전 폐장 전까지는 매수를 마쳐야 해당 월 분배금 주주명부에 이름을 올립니다. 기준일을 넘겨 분배락이 발생한 뒤 통장에 현금이 꽂히기까지는 보통 2~3영업일가량 추가 시차가 발생하곤 합니다.
구분 지급 기준일 실제 입금 시기 매수 마감 시점
월말 지급형 매월 마지막 영업일 익월 초 (약 2~3영업일) 월말 영업일 기준 2영업일 전
월중 지급형 매월 15일 안팎 당월 18~20일 전후 15일 기준 2영업일 전
공과금이나 카드 대금 결제일이 매달 중순에 몰려 있다면 월말 지급형 한 가지만으로는 자금 공백을 메우기 버겁습니다. 보유 종목의 기준일 차이를 미리 파악해 두면 월 초와 월 중순으로 현금 유입 시점을 쪼개어 배치하는 계산이 한결 명확해집니다.
실행 방법
꾸준히 유지되는 현금 흐름을 설계하려면 금융감독원 전자공시시스템(DART)이나 한국예탁결제원 증권정보포털(SEIBro)에서 최근 6개월~1년 치 ‘분배금지급’ 공시를 직접 열어보는 작업이 선행되어야 안전합니다. 운용사 홈페이지 상품 안내란의 과거 분배 내역 탭에서도 월별 주당 지급액 추이를 빠짐없이 열람하도록 지원합니다.
안정적인 월중 배치를 완성하려면 두 가지 축을 엮는 방식이 효과를 냅니다.
분배금 지급 이력 확인: 매달 주당 지급액이 50원, 50원, 50원처럼 일정하게 유지되는지, 혹은 시장 상황에 따라 들쑥날쑥 널뛰는지 과거 추이를 점검합니다.
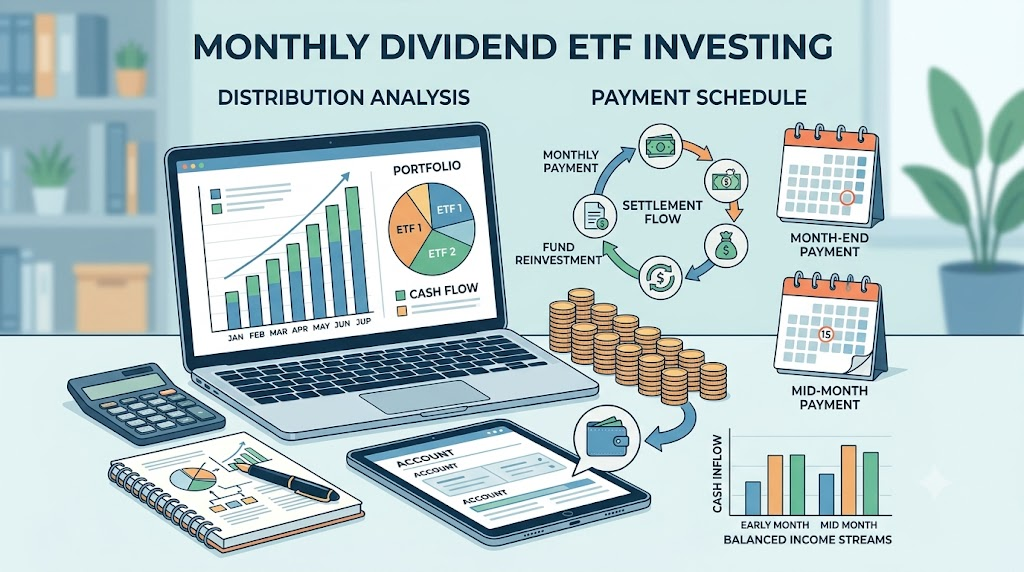
지급 주기 교차 포트폴리오 구성: 월말에 기준일을 두는 미국 대표지수형 상품과 매월 15일 전후로 분배금을 확정 짓는 커버드콜 혹은 채권형 상품을 반반씩 섞어 매월 2회씩 통장에 현금이 들어오도록 일정을 분산합니다.
이렇게 캘린더를 양분해 두면 월초에 한 번, 월 중순에 또 한 번 일정한 주기로 분배금이 유입되면서 단일 종목에 집중했을 때 발생하는 입금 공백을 메우기 수월해집니다.
주의점
두 자릿수 분배율을 내세우는 상품일수록 순자산가치(NAV) 추이를 함께
주의점
연 12%를 넘나드는 높은 분배율 표시에 끌려 무턱대고 매수 버튼을 누르면 원금 손실을 겪기 마련입니다. 매달 통장에 꽂히는 돈이 풍족해 보여도, 그 재원이 투자 자산의 실질적인 수익이 아니라 원금을 헐어내어 돌려주는 제 살 깎아먹기 구조라면 계좌 총평가액은 가파르게 줄어듭니다.
주가 자체가 우하향하는 자산에 커버드콜 같은 전략을 얹은 상품은 시장이 반등할 때 상방이 막히고 하락장에서는 손실을 고스란히 떠안습니다. 이 과정에서 순자산가치(NAV)가 지속적으로 낮아지면, 정해진 비율대로 지급하는 1주당 분배금 단가 역시 시간이 지날수록 줄어드는 악순환에 빠집니다.
겉으로 드러난 분배율 숫자보다 주가 차트의 장기 흐름과 순자산가치 추이를 나란히 대조해 원금 방어 능력을 검증해야 안전합니다.
마무리
지금 관심 두고 지켜보던 종목의 운용사 웹사이트나 전자공시시스템(DART)을 열어 최근 3개월 치 ‘분배금지급’ 공시 본문 속 1주당 지급 금액과 기준일부터 직접 확인해 보세요.