

세금을 아는 것이 수익률의 시작: 절세 계좌가 필수인 이유
투자를 시작할 때 많은 사람이 “어떤 종목이 10% 오를까?”부터 고민합니다. 하지만 정작 수익이 난 뒤 내 주머니에 실제로 들어오는 돈을 결정하는 것은 종목 선택만큼이나 세금입니다. 물 빠지는 구멍이 숭숭 뚫린 양동이에 아무리 열심히 물을 길어 날세금을 아는 것이 수익률의 시작: 절세 계좌가 필수인 이유 물 밑 빠진 독에 열심히 물을 붓고 있다면 아무리 수도꼭지를 세게 틀어도 항아리는 쉽게 채워지지 않습니다. 재테크에서도 마찬가지입니다. 많은 초보 투자자가 ‘몇 %의 수익을 낼까’에만 몰두하지만, 고수들이 가장 먼저 확인하는 것은 ‘내 계좌에서 빠져나가는 세금 구멍의 크기’입니다. 투자 수익에서 빠져나가는 세금을 막지 못하면 실질적인 수익률은 눈에 띄게 깎여나갑니다. 특히 배당이나 분배금을 꾸준히 받는 투자자라면 이 차이는 복리의 마법을 갉아먹는 치명적인 요소가 됩니다. 15.4%라는 보이지 않는 수수료의 무게 일반 주식 계좌로 투자해 100만 원의 배당금을 받게 되면 통장에 그대로 100만 원이 들어오지 않습니다. 국가에서 원천징수로 떼어가는 배당소득세 15.4% 때문입니다.
핵심 절세 금융 상품 3대장: ISA, 연금저축, IRP 완전 정복
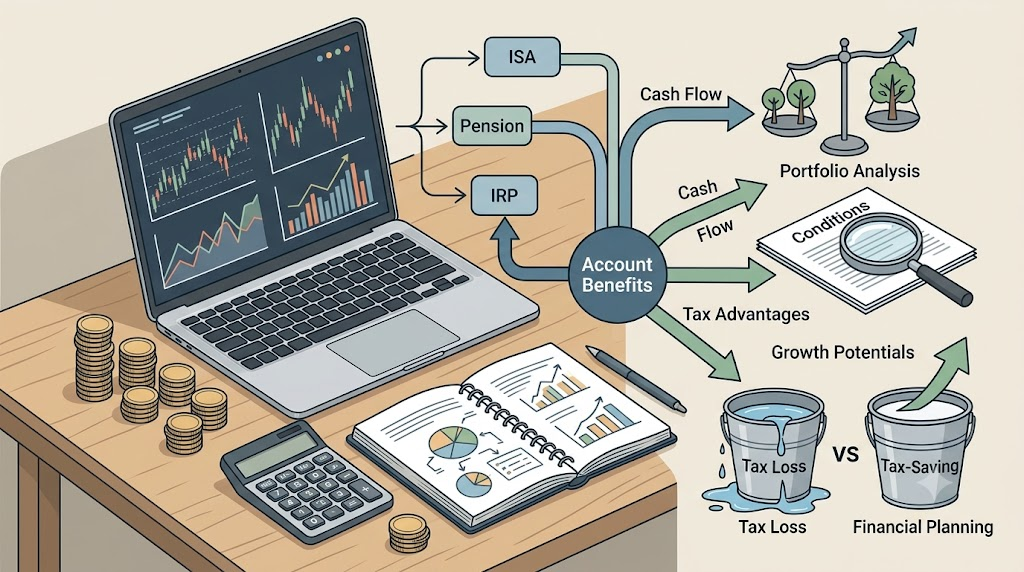
절세 삼총사(ISA, 연금저축, IRP)는 각각 세금을 아껴주는 방식과 운용 목적이 명확히 다릅니다. 내 자금의 묶임 기간과 목적에 맞춰 알맞은 바구니를 선택하는 것이 핵심입니다. 구분 ISA (개인종합자산관리계좌) 연금저축펀드 IRP (개인형 퇴직연금) 주요 목적 중단핵심 절세 금융 상품 3대장: ISA, 연금저축, IRP 완전 정복 절세 삼총사 중 첫 주자인 ISA(개인종합자산관리계좌)는 예