

국민연금 조기노령연금, 기본 구조와 감액률 총정리
은퇴 후 통장에 들어오는 월급이 뚝 끊기면 하루라도 빨리 연금을 받고 싶어집니다. 이럴 때 많은 분들이 고민하는 제도가 바로 조기노령연금(조기수령)인데요.
쉽게 비유하자면, 조기수령은 “아직 나무에서 완전히 익지 않은 사과를 배고파서 미리 따 먹는 것”과 같습니다. 배고픔은 당장 달랠 수 있지만, 다 익었을 때의 크기보다 훨씬 작아진 사과를 맛봐야 하죠.
도대체 어떤 조건으로, 얼마나 작아지는지 하나씩 알기 쉽게 풀어드릴게요!## 국민연금 조기노령연금, 기본 구조와 감액률 총정리
국민연금을 앞두고 “몇 년 일찍 받아서 쓰면 어떨까?” 고민하는 분들이 많습니다. 조기노령연금은 쉽게 말해 ‘가불’과 비슷합니다. 남들보다 먼저 돈을 받아 생활비로 쓸 수 있지만, 그 대가로 매달 받는 금액을 일정 부분 깎는 구조이기 때문입니다.
- 아무나 일찍 받을 수 있을까? (자격 조건과 수령 나이)
조기노령연금을 신청하려면 기본적으로 국민연금 가입 기간이 10년(120개월) 이상이어야 합니다. 여기에 소득이 일정 기준(A값: 최근 3년간 국민연금 전체 가입자의 평균 소득월액)을 넘지 않아야 한다는 조건이 붙습니다.
가장 중요한 것은 ‘언제부터 당겨 받을 수 있는가’입니다. 현재 법적으로 조기노령연금은 내 정규 수령 나이보다 최대 5년 일찍 신청할 수 있습니다.
출생연도에 따라 정규 수령 나이가 순차적으로 늦춰졌기 때문에, 조기 수령 가능 시기도 출생연도별로 달라집니다.
출생연도 정상 수령 나이 조기 수령 가능 나이 (최대 5년 전)
1953~1956년생 만 61세 만 56세부터
1957~1960년생 만 62세 만 57세부터
1961~1964년생 만 63세 만 58세부터
1965~1968년생 만 64세 만 59세부터
1969년생 이후 만 65세 만 60세부터
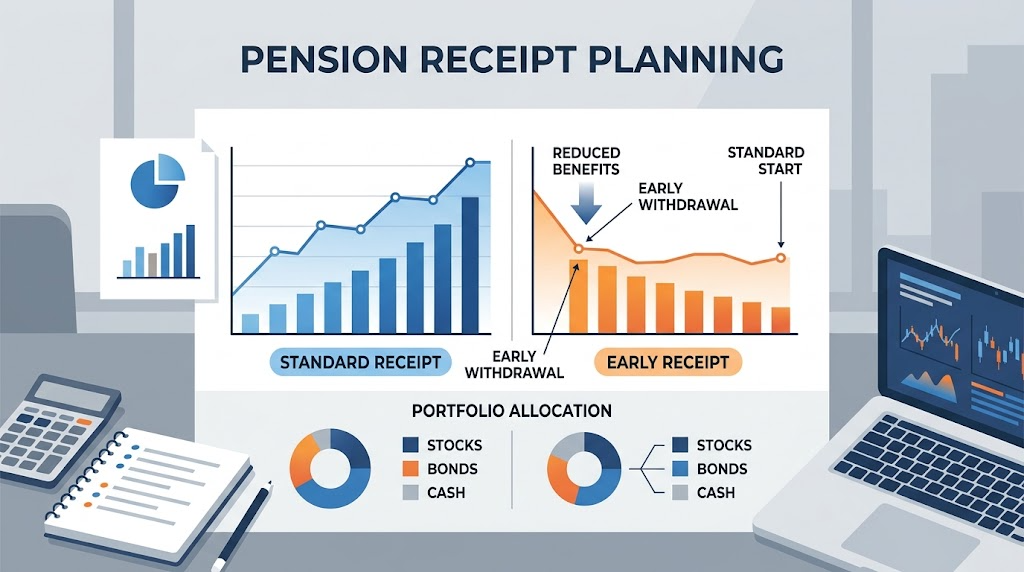
조기수령 시 반드시 확인해야 할 ‘손익분기점 나이’
“조금 덜 받아도 5년 먼저 받아서 굴리는 게 이득 아닐까?”
“아니다, 평생 30% 깎인 채로 받으면 나중에 크게 후회한다!”
국민연금 조기수령을 고민할 때 가장 치열하게 맞붙는 질문입니다. 이 고민을 단번에 정리해 주는 핵심 기준이 바로 ‘손익분기점 나이’입니다.
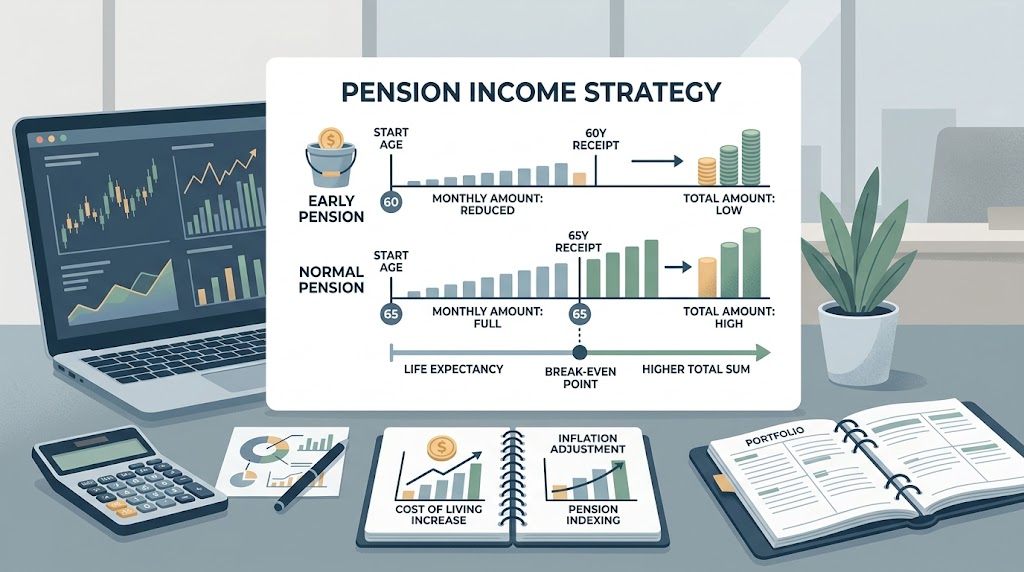
- 5년 일찍 받기 vs 제때 받기: 역전되는 나이는 ‘만 76~78세’
조기수령은 남들보다 5년 먼저 돈을 받기 시작하므로, 초기 누적 수령액에서는 압도적으로 앞서 나갑니다.
하지만 정상 수령 나이가 되면 매달 들어오는 금액 차이가 본격적으로 벌어집니다. 정상 수령자는 매달 100%를 온전히 받고, 5년 조기 수령자는 70%만 받기 때문에 정상 수령자가 매달 차이를 무섭게 좁혀옵니다.
손익분기점 도달 시점: 통상 만 76세 ~ 78세 전후
만 76세 이전: 5년 먼저 차곡차곡 받아둔 조기수령자의 총 누적액이 더 많습니다.
만 78세 이후: 매달 30%를 더 얹어 받는 정상수령자의 총 누적액이 조기수령자를 앞지르기 시작합니다.
즉, “내가 77~78세 이상 건강하게 살 것인가?”가 단순 금액 계산상의 1차 기준선이 됩니다.
- 기대수명(83~86세)의 함정: 오래 살수록 손해 폭은 커진다
통계청 기준 한국인의 기대수명은 남성 약 81세, 여성 약 87세로 전체 평균 83~86세 수준입니다.
만약 정상 수령액이 월 100만 원(조기수령 시 월 70만 원)이라고 가정하고, 기대수명인 만 85세까지 생존한다고 단순 계산해 보면 결과는 다음과 같습니다.
60세부터 조기수령 (25년간 수령):
월 70만 원 × 12개월 × 25년 = 총 2억 1,000만 원
65세부터 정상수령 (20년간 수령):
월 100만 원 × 12개월 × 20년 = 총 2억 4,000만 원
손익분기점을 넘긴 뒤 85세까지 산다면, 정상 수령자가 약 3,000만 원 이상을 더 받게 됩니다. 90세 이상 장수할 경우 이 격차는 더욱 벌어집니다. ‘오래 살면 조기수령이 손해’라는 말이 나오는 이유입니다.
- 물가상승률과 화폐 가치: 체감 수령액은 어떻게 다를까?
여기서 한 가지 놓치기 쉬운 변수가 있습니다. 바로 물가상승률 반영 방식과 현재 화폐 가치입니다.
물가 반영은 둘 다 동일: 국민연금은 매년 물가상승률만큼 연금액을 올려줍니다. 다만, 70만 원의 3% 인상분과 100만 원의 3% 인상분은 금액 자체가 다르기 때문에 시간이 흐를수록 절대적인 액수 차이는 더 커집니다.
돈의 현재 가치(활용도): 60세에 받는 70만 원과 80세에 받는 100만 원의 가치는 다릅니다. 활동량이 많고 소득 공백이 발생하는 60대 초반의 70만 원이, 거동이 줄어드는 80대의 100만 원보다 삶의 질 측면에서 훨씬 유용하게 쓰일 수 있습니다.
재투자 및 지출 기회비용: 조기수령한 연금으로 고금리 대출을 갚거나 안정적인 배당 자산 등에 재투자하여 연 3~4% 이상의 실질 수익을 낸다면, 수치상의 손익분기점 나이는 80대 초반 이후로 더 늦춰질 수도 있습니다.
한 줄 정리
단순 총액만 비교하면 만 77~78세 이전 사망 시 조기수령 유리, 이후 생존 시 정상수령 유리입니다.
하지만 60대 초반의 생활비 공백과 현금 흐름의 가치를 고려한다면, 손익분기점 수치 하나만으로 섣불리 결정하기보다는 본인의 건강과 재정 상태를 함께 저울질해야 합니다.
조기수령 전 반드시 체크해야 할 숨은 변수 3가지
“단순히 손익분기점만 넘기면 조기수령이 무조건 이득일까?”
그렇지 않습니다. 조기노령연금을 신청하기 전, 세밀하게 따져보지 않으면 오히려 매### 조기수령 전 반드시 체크해야 할 숨은 변수 3가지
국민연금을 당겨 받
유형별 가이드: 나는 몇 세부터 받는 게 가장 유리할까?
손익분기점과 각종 변수를 따져보아도 여전히 “그래서 나는 어떻게 해야 하지?”라는 고민이 남기 마련입니다. 국민연금 수령 시기에는 누구에게나 통하는 정답이 없으며, 현재 본인의 건강과 소득 구조에 맞추는 것이 핵심입니다.
- 조기수령이 더 유리한 유형
건강 상태가 우려되거나 가족력이 있는 경우: 장수 가능성보다 당장의 삶의 질이 중요한 상황이라면, 손익분기점을 따지기보다 일찍 받아 활용하는 편이 실질적인 만족도를 높입니다.
퇴직 후 뚜렷한 소득 공백(소득 크레바스)이 발생한 경우: 당장 생활비가 부족해 고금리 대출을 쓰거나 자산을 헐값에 매도해야 하는 상황이라면, 조기수령을 통해 가계 재정 안정을 찾는 편이 유리합니다.
고금리 부채 상환이나 확실한 현금 운용 계획이 있는 경우: 연 5~6% 이상의 고금리 부채를 조기 상환해 이자 부담을 줄이거나, 안정적인 배당 파이프라인으로 재투자할 여력이 있다면 5년 먼저 받는 자금이 훌륭한 종잣돈이 됩니다.
- 정상수령 또는 연기연금이 더 유리한 유형
건강에 자신 있고 집안에 장수 내력이 있는 경우: 80세를 넘어 90세 이상 생존할 확률이 높다면, 연금액을 100% 온전히 챙기는 정상수령이나 매년 7.2%씩 가산되는 연기연금을 활용해## 유형별 가이드: