

잠자는 배당금을 깨우는 DRIP(Dividend Reinvestment Plan)이란?
주식 투자를 하다 보면 카카오톡으로 날아오는 가장 반가운 알림이 있죠. 바로 “배당금이 입금되었습니다”라는 메시지입니다.
적게는 커피 한 잔 값, 많게는 ## 잠자는 배당금을 깨우는 DRIP(Dividend Reinvestment
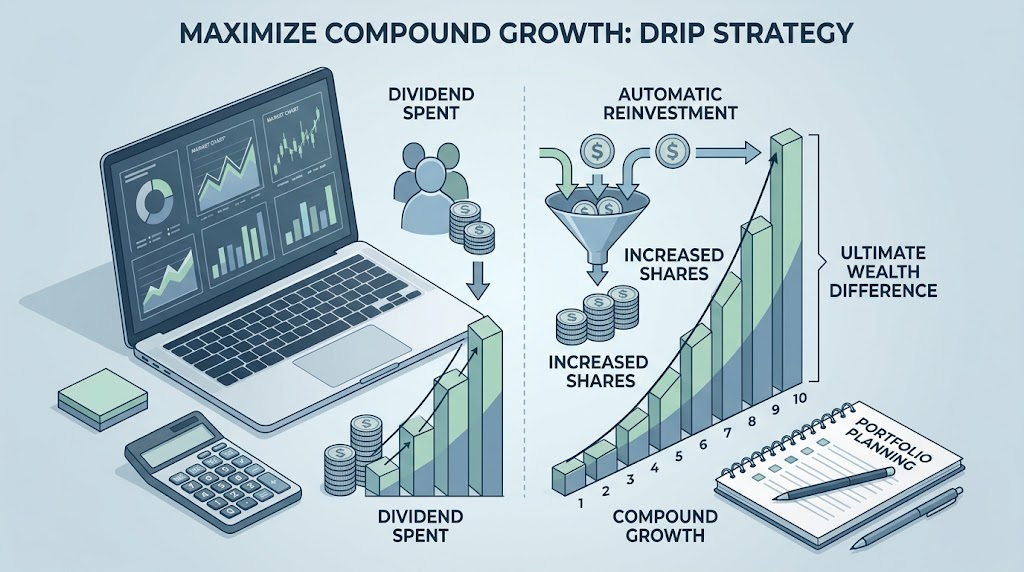
숫자로 증명하는 복리의 힘: 배당금 재투자 vs 소비
“배당금 몇 만 원 들어왔는데, 치킨 한 마리 시켜 먹는 게 낫지 않을까요?”
배당 투자를 막 시작한 분들이 가장 많이 하시는 질문입니다. 계좌에 찍힌 몇 만 원의 배당금은 당장 통장에 두고 쓰기엔 딱 좋은 용돈처럼 느껴지니까요. 하지만 이 작은 배당금을 통장에서 꺼내 쓰느냐, 그대로 주식으로 되돌려 보내느냐의 차이는 10년 뒤 전혀 다른 자산 격차를 만들어냅니다.
주식 수량이 주식을 낳는 ‘스노우볼(Snowball)’ 메커니즘
배당금 재투자가 자산을 불리는 원리는 산꼭대기에서 굴리는 눈사람 눈덩이(스노우볼)와 완벽히 같습니다.
눈덩이를 굴릴 때 처음에는 손바닥만 한 크기라 굴려도 크기가 잘 늘어나지 않습니다. 하지만 계속 굴려 부피가 커지면 한 바퀴만 굴러도 표면에 달라붙는 눈의 양이 폭발적으로 늘어나죠.
[원금 매수] ➜ [배당금 발생] ➜ [추가 주식 매수] ➜ [보유 주식 수 증가] ➜ [더 많은 배당금 발생]
원금으로 주식을 보유합니다.
기업이 이익의 일부를 배당금으로 지급합니다.
배당금을 출금하지 않고 해당 주식을 다시 매수합니다.
내 돈을 추가로 넣지 않았는데도 보유 주식 수량(지분)이 늘어납니다.
늘어난 수량 덕분에 다음 분기에는 더 많은 배당금이 들어옵니다.
수동으로 매번 주문을 넣으려다 보면 “이번 달은 외식비로 쓸까?”, “주가가 좀 떨어진 뒤에 살까?” 같은 심리적 유혹과 타이밍 계산이 끼어듭니다. 반면 DRIP(자동 재투자)은 이 선순환 사이클을 기계처럼 반복시켜 ‘스노우볼이 녹지 않고 스스로 구르는 시스템’을 완성합니다.
시뮬레이션 비교: 10년 후 계좌 잔고의 격차
실제 숫자로 확인해 보겠습니다.
시뮬레이션 기본 가정
초기 투자금: 3,000만 원 (추가 납입금 없음)
연 배당수익률: 4%
연 주가 상승률: 5%
총 기대수익률: 연 9% (소비 그룹은 주가 상승률 5%만 반영, 재투자 그룹은 연 9% 복리 반영)
구분 A: 배당금 출금·소비 그룹 B: 배당금 전액 재투자(DRIP) 그룹
운용 방식 매년 배당금 120만~190만 원 현금 출금 배당금 입금 즉시 주식 추가 매수
보유 주식 수량 10년 내내 동일 매년 배당금만큼 지속 증가
5년 후 평가액 약 3,829만 원 (수령 배당금 약 760만 원) 약 4,616만 원
10년 후 최종 자산 약 4,887만 원 (총 수령 배당금 약 1,800만 원) 약 7,102만 원
결과 격차 출금한 배당금을 합쳐도 총 회수액은 약 6,687만 원 자산 순증가분만으로 약 2,215만 원 초과 달성
소비 그룹은 10년 동안 매년 들어오는 배당금을 생활비로 쓰며 총 1,800만 원가량을 소비했습니다. 반면, 배당금을 한 푼도 빼지 않고 그대로 재투자한 그룹은 추가 납입 없이 초기 3,000만 원만으로 자산이 7,100만 원 이상으로 불어났습니다.
더 주목할 점은 10년 차 이후의 배당금 체급입니다.
A 그룹의 11년 차 예상 배당금은 약 195만 원에 머뭅니다.
B 그룹의 11년 차 예상 배당금은 연 4% 기준 약 284만 원으로 훌쩍 뜁니다.
주식 수량 자체가 불어났기 때문에, 시간이 흐를수록 매년 쏟아지는 현금흐름의 격차는 기하급수적으로 벌어지게 됩니다.
Was this visual helpful?
Yes
No
다음 챕터 작성이나 전략 비교를 계속 진행할까요?
3장 국내 증권사 DRIP 세팅법 작성
배당소득세(15.4%) 절세 계좌 전략
국내 증권사로 끝내는 DRIP 실전 세팅 가이드
“미국 투자자들은 배당금이 들어오면 알아서 주식이 다시 사진다는데, 국내 증권사에서도 가능할까요?”
결론부터 말씀드리면, 완전 자동과 반자동 시스템을 결합하면 국내 증권사에서도 충분히 DRIP 환경을 구축할 수 있습니다. 증권사별 지원 현황부터 소수점 매매를 활용한 세팅 팁까지 단계별로 정리해 드립니다.
- 국내 주식 vs 미국 주식(해외 주식) DRIP 지원 현황
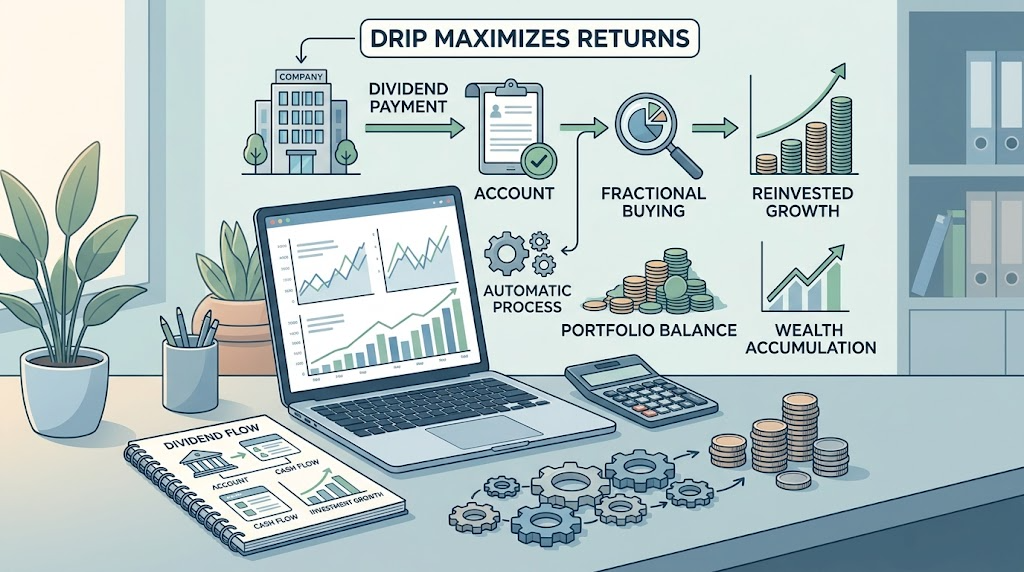
미국 현지 브로커리지(로빈후드, 찰스슈왑 등)는 체크박스 하나만 켜두면 현금 배당금 전액으로 즉시 해당 주식(소수점 단위 포함)을 매수해 주는 ‘원클릭 DRIP’이 기본 제공됩니다. 반면 국내 증권사를 이용할 때는 시장별 구조 차이를 이해해야 합니다.
구분 국내 주식 (KOSPI / KOSDAQ) 미국 주식 (해외 주식)
순수 DRIP 지원 여부 미지원 (현금 입금 방식 기본) 일부 대형 증권사 자동 재투자 서비스 제공
배당금 지급 형태 원화 현금 예수금 입금 달러(USD) 배당금 입금
대체 구현 방식 소수점 적립식 자동매수(주/월 단위) 배당 재투자 전용 랩(Wrap) 또는 소수점 정기 매수
특징 및 한계 1주 단위 가격이 높아 소수점 매매 세팅 필수 환전 수수료 및 소수점 매매 지원 종목 여부 확인 필요
국내 주식은 제도상 순수 원클릭 DRIP이 공식 지원되지 않아 ‘배당 입금 ➜ 소수점 정기 매수’로 연결하는 파이프라인을 만들어야 합니다. 미국 주식의 경우 토스증권, 키움증권, 미래에셋증권 등 주요 증권사에서 소수점 적립식 투자 기능을 제공하므로 이를 배당 주기와 맞물리게 설정하는 것이 핵심입니다.
- MTS 소수점 주식 매매를 활용한 자동 매수 세팅법
배당금이 들어왔을 때 가장 흔히 겪는 문제는 “1주를 살 만큼 돈이 모이지 않는 것”입니다. 예를 들어 분기 배당으로 3만 원이 들어왔는데 주당 가격이 10만 원이라면 일반 매수로는 재투자를 할 수 없습니다. 이 공백을 없애주는 것이 바로 소수점 자동 매수(적립식 투자) 기능입니다.
1
소수점 매매 서비스 신청
증권사 MTS 메뉴에서 ‘국내/해외 소수점 매매 신청’ 약관에 동의합니다. 소수점 거래는 증권사가 주식을 쪼개어 배분하는 방식이므로 별도 서비스 등록이 선행되어야 합니다.
2
적립식 자동 주문(주식 모으기) 선택
MTS 검색창에 ‘주식 모으기’ 또는 ‘정기 투자/적립식 매수’를 검색한 뒤 배당금을 재투자할 종목(예: 고배당 ETF, SCHD, 맥쿼리인프라 등)을 선택합니다.
3
금액 및 매수 주기 설정
수량이 아닌 ‘금액 단위(예: 1회 1만 원 또는 3만 원)’로 설정합니다. 매수 주기는 매일/매주/매월 중 본인의 예상 월 배당금 규모에 맞춰 유연하게 분할 지정합니다.
4
예수금 연동 확인
계좌 예수금에서 자동 출금되어 매수되도록 설정되어 있는지 확인합니다. 배당금이 입금되는 종합위탁계좌와 적립식 매수 출금 계좌를 일치시켜야 멈춤 없이 굴러갑니다.
- 배당금 알림부터 매수 주기 연결 팁
완전 자동화가 매끄럽게 돌아가도록 아래 세 가지 실전 팁을 꼭 챙겨두
수익률 2배 끌어올리는 DRIP 실전 운용 노하우
배당금 자동 재투자의 기본 세팅을 마쳤다면, 이제는 “어떤 자산을, 어떤 계좌에서 굴릴 것인가”를 결정할 차례입니다. 똑같이 배당금을 재투자해도 종목 선별 기준과 계좌 구조에 따라 10년 뒤 복리 성적표는 2배 이상 벌어질 수 있습니다.
- 배당률의 함정 피하기: ‘배당성장률’과 ‘잉여현금흐름(FCF)’
초보 투자자가 가장 흔히 빠지는 실수가 바로 “시가배당률이 높은 주식이 최고”라는 착각입니다.
고배당의 역설 (배당 함정): 주가가 급락해 겉보기 배당률만 일시적으로 치솟았거나, 벌어들인 이익보다 더 많은 돈을 빚내어 배당하는 기업은 얼마 못 가 배당 삭감(Cut)을 발표합니다. 배당금이 줄어들면 주가도 동반 폭락해 원금과 배당을 모두 잃게 됩니다.
체크리스트 1: 배당성장률 (Dividend Growth Rate)
매년 배당금을 늘려온## 수익률 2배 끌어올리는 DRIP 실전 운용 노하우
단순히 배당금을 재투자하는 것만으로는 복리의 잠재력을 100% 끌어낼 수 없습니다. 어떤 종목을 고르고, 언제 사며, 세금을 얼마나 아끼느냐에 따라 10년 뒤 자산의 앞자리가 달라집니다. 장기 복리 효과를 극대화하는 DRIP(배당금 재투자) 실전 운용 핵심 노하우 3가지를 정리합니다.
- 배당률의 함정 피하기: 배당성장률과 잉여현금흐름(FCF) 검증
고배당이라는 숫자에만 현혹되면 주가 하락과 배당 삭감이라는 이중고를 겪는 ‘배당 함정(Dividend Trap)’에 빠지기 쉽습니다. 지속 가능한 DRIP의 핵심은 현재의 배당수익률이 아닌 배당의 질입니다.
배당성장률(Dividend Growth Rate): 5~10년 연속 배당을 인상해 온 기업인지 확인합니다. 물가상승률을 웃도는 배당 성장이 이뤄져야 재투자할 원천 자본이 매년 불어납니다.
잉여현금흐름(FCF, Free Cash Flow): 회계상 당기순이익은 장부 조작이나 일회성 이익이 반영될 수 있습니다. 영업활동현금흐름에서 자본적 지출(CAPEX)을 뺀 실제 현금 여력(FCF)을 확인하고, 잉여현금흐름 대비 배당성향(FCF Payout Ratio)이 60~70% 이하로 안정적인지 체크해야 배당 삭감 리스크를 차단할 수 있습니다.
- 배당락일과 주가 변동성을 활용한 평단가 낮추기
기계적으로 지급 당일 시장가 매수만 반복하기보다, 배당락 전후의 수급 왜곡을 이용하면 평균 매수 단가를 효과적으로 낮출 수 있습니다.
배당락(Ex-Dividend Date) 갭 메우기 노리기: 배당락일에는 배당금만큼 주가가 하락 출발하며, 배당만 노리고 진입했던 단기 자금이 빠져나가면서 단기 과매도 구간이 자주 발생합니다.
주의해야 할 DRIP의 숨은 함정 (리스크 관리)
배당금 자동 재투자는 복리의 속도를 올려주는 강력한 도구이지만, “한 번 세팅해 두면 영원히 방치해도 된다”는 뜻## 주의해야 할 DRIP의 숨은 함정 (리스크 관리)
배당 재투자(DRIP)는 복리의 마법을 실현하는 강력한 도구이지만, ‘완전 자동화’라는 편리함 뒤에는 방심하기 쉬운 몇 가지 구조적 함정이 존재합니다. 기계적인 재투자가 오히려 자산 증식을 저해하지 않도록 사전에 안전장치를 마련해야 합니다.
- 원하지 않는 시점의 고점 매수 리스크 대응법
DRIP은 배당금이 지급되는 즉시 시장