

국내 주식 배당소득세 15.4%의 분해
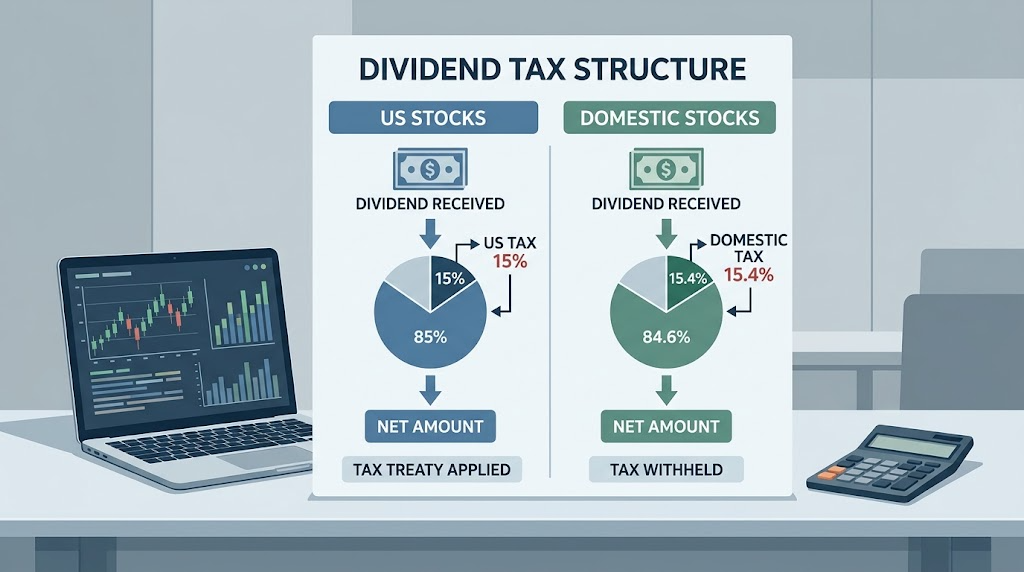
주식 계좌에 반가운 ‘배당금 입금 알림’이 떠서 열어봤더니, 계산했던 금액보다 묘하게 적게 들어와 당황하셨던 경험이 있으실 겁니다. 10만 원이 들어올 줄 알았는데 통장에는 84,600원만 찍혀 있다면, 나머지 15,400원은 어디로 사라진 걸까요? 바로 대한민국 법에 따라 꼬박꼬박 떼어가는 ‘배당소득세 15.4%’ 때문입니다.
이 15.
미국 주식 배당세 15%의 실체: 한미 조세조약의 원리
미국 주식에 투자하다 보면 배당금이 입금될 때 정확히 15%가 차감된 금액만 계좌로 들어오는 것을 확인할 수 있습니다. 많은 서학개미 투자자분들이 “미국 배당세는 원래 15%구나”라고 단순하게 생각하지만, 그 이면에는 국가 간의 세금 협정인 한미 조세조약이 자리 잡고 있습니다.
원래 미국 세법상 비거주자(외국인 투자자)가 미국 기업으로부터 배당을 받을 때 부과되는 기본 배당소득세율은 무려 30%에 달합니다. 100달러를 배당받으면 30달러를 떼이고 70달러만 쥐게 되는 구조입니다. 하지만 한국과 미국은 양국 간 투자 활성화와 이중과세 방지를 위해 조세조약을 체결했습니다. 이 협약에 따라 일반 개인 투자자에게 적용되는 최고 세율의 상한선, 즉 제한세율이 15%로 확정된 것입니다.
증권사 계좌 개설 시 자동으로 제출·처리되는 외국인 신원 확인 서류(W-8BEN)가 바로 “나는 대한민국 거주자이므로 30%가## 미국 주식 배당세 15%의 실체: 한미 조세조약의 원리
미국 주식에 투자해 배당금을 받아본 투자자라면 입금 내역에서 정확히 15%가 차감된 것을 본 적이 있을 것입니다. 흔히 “미국 배당세는 원래 15%”라고 생각하기 쉽지만, 여기에는 국가 간 조세 협약의 핵심 원리가 숨어 있습니다.
미국 현지 배당세율은 원래 30%: 한미 조세조약과 ‘제한세율’의 진실
미국 세법(Internal Revenue Code)상 외국인(비거주자)이 미국 기업으로부터 받는 배당 소득에 대한 법정 원천징수세율은 30%입니다. 별도의 협정이 없다면 배당금의 3분의 1에 가까운 세금을 미국에 내야 하는 구조입니다.
이 부담을 절반으로 낮춰주는 장치가 바로 한미 조세조약(Double Tax Treaty)입니다. 양국은 이중과세를 방지하고 투자를 촉진하기 위해 배당 소득에 대해 과세할 수 있는 최대 세율 한도, 즉 ‘제한세율’을 15%로 약정했습니다.
국내 증권사를 통해 미국 주식을 거래할 때 계좌 개설 과정에서 미국 국세청 양식(W-8BEN, 비거주자 외국인 신원 확인서) 관련 동의 절차가 자동으로 진행됩니다. 이 절차 덕분에 한국 거주자 신분이 확인되어 30%가 아닌 15%의 조약 제한세율이 적용되는 것입니다.
미국 국세청(IRS)의 ‘선(先) 징수’ 구조: 원천징수의 작동 방식
배당금 과세의 핵심은 “소득이 발생한 원천지 국가가 세금을 가장 먼저 가져간다”는 원칙입니다.
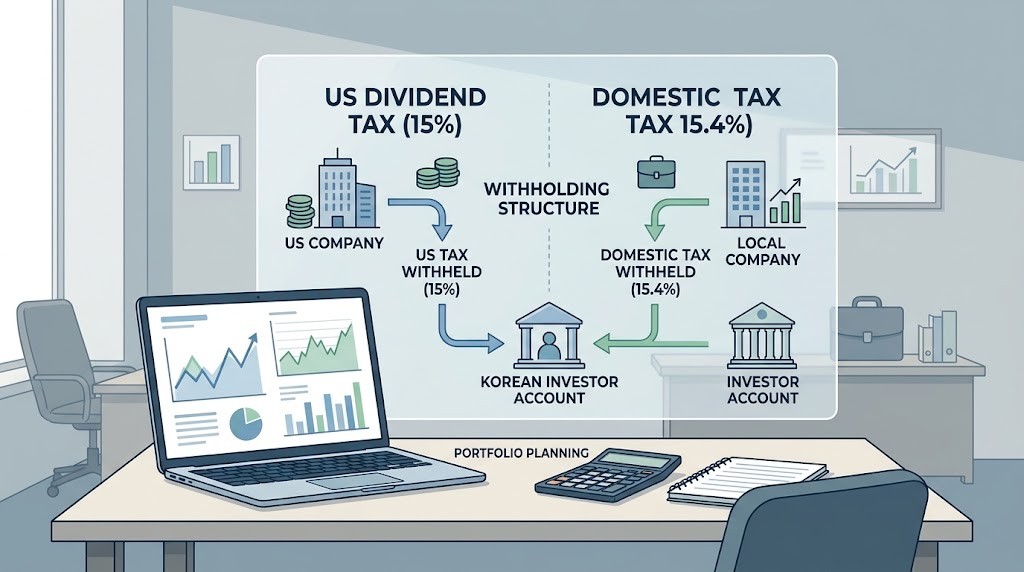
지급 시점 원천징수: 기업이 배당금을 지급하는 순간, 현지 결제원 및 중개 기관을 통해 미국 국세청(IRS)으로 15%가 즉시 귀속됩니다.
국내 증권 계좌 입금: 투자자의 증권 계좌에는 미국 세금 15%를 제한 나머지 85%의 금액만 예수금으로 입금됩니다.
한국의 일반 배당소득세율은 지방소득세를 포함해 15.4%(국세 14% + 지방소득세 1.4%)입니다. 미국에서 먼저 징수한 15%는 한국의 국세 기준(14%)을 이미 초과했기 때문에, 배당 수령 시점에 한국 국세청이 추가로 원천징수하는 세금은 발생하지 않습니다. 이처럼 투자자가 별도로 신고하거나 송금할 필요 없이, 소득이 국경을 넘기 전 미국 현지에서 세금이 자동 정산되는 구조를 이룹니다.
한미 간 0.4% 세율 차이와 금융소득종합과세 처리 방식도 알아볼까요?
Yes
핵심 비교: 15% vs 15.4%, 0.4% 차이는 왜 생길까?
국내 주식 배당세율은 15.4%인데, 미국 주식 배당을 받을 때는 계좌에 15%만 원천징수됩니다.
“한국 세율이 15.4%라면 남은 0.4%는 국내 국세청에서 나중에 따로 징수해야 하는 것 아닐까?”라는 의문이 생깁니다. 결론부터 말하자면, 원천징수 시점에는 한국 세무당국이 0.4%를 추가로 떼어가지 않습니다.
그 이유를 이해하려면 한국의 세법 구조와 지방소득세 부과 기준을 쪼개어 살펴봐야 합니다.
세금 쪼개보기: 국세와 지방소득세의 구조
국내 주식의 15.4%는 단일 세목이 아니라 두 가지 세금이 합쳐진 금액입니다.
소득세(국세): 14%
지방소득세(지방세): 소득세의 10%인 1.4%
합계: 15.4%
반면 미국 주식에서 징수되는 15%는 한미 조세조약에 따른 미국 연방 소## 핵심 비교: