

퇴직금 수령 방식, 일시금 vs 연금 수령 핵심 비교
오랜 직장 생활을 마치고 받게 되는 소중한 퇴직금, 과연 어떻게 받는 것이 유리할까요? 이해### 퇴직금 수령 방식, 일시금 vs 연금 수령 핵심 비교
퇴
세금을 30%~40% 줄이는 마법: 연금소득세 감면 원리
세금을 30%~40% 줄이는 마법: 연금소득세 감면 원리### 세금을 30%~40% 줄이는 마법: 연금소득세 감면 원리
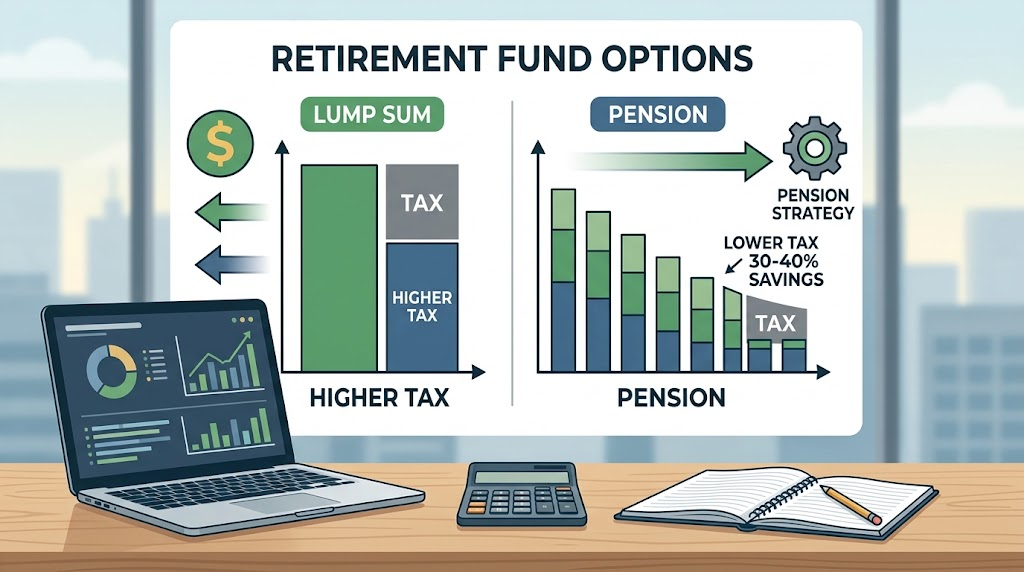
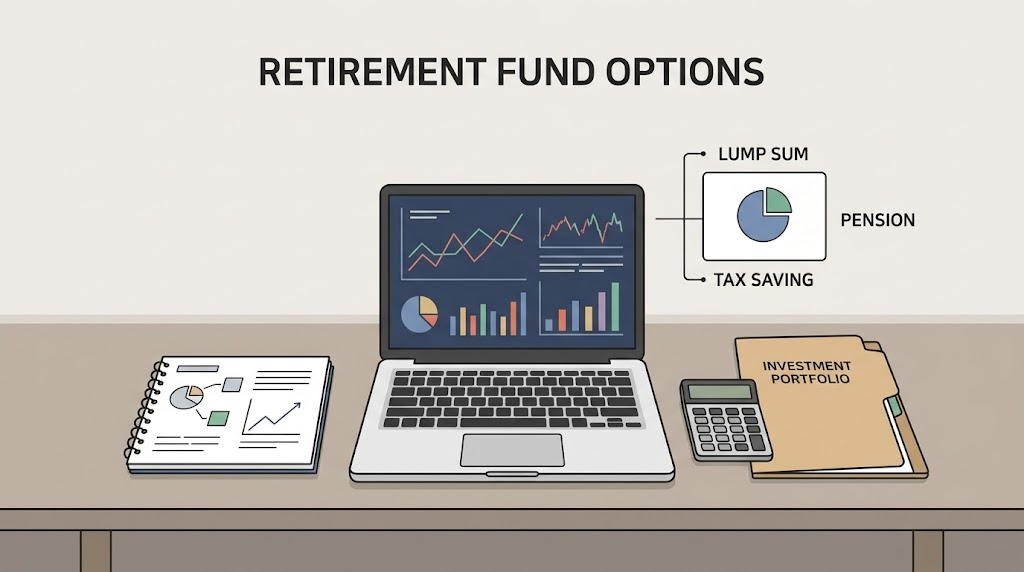
퇴직금을 일시금으로 받지 않고 IRP(개인형 퇴직연금)나 연금저축 계좌를 통해 연금 형태로 나누어 수령하면 세금을 대폭 아낄 수 있습니다. 이때 적용되는 세금 감면 혜택은 수령 기간이 길어질수록 커집니다.
1년~10년 차 수령 시: 퇴직소득세의 30% 감면 (원래 내야 할 퇴직소득세율의 70%만 납부)
11년 차 이상 수령 시: 퇴직소득세의 40% 감면 (원래 내야 할 퇴직소득세율의 60%만 납부)
예를 들어, 일시금 수령 시 적용될 원래 퇴직소득세율이 10%라면, 10년 차까지는 7%, 11년 차부터는 6%의 세율만 적용받습니다. 따라서 연금 수령 기간을 최소 10년 초과(11년 이상)로 설계할수록 절세 효과를 극대화할 수 있습니다.