
들어가며: 막막한 독립, 청년 주거비용을 미리 파악해야 하는 이유
Introduction: Overwhelming Independence, Why You Must Understand Youth Housing Costs in Advance
Moving out on your own for the first time is an exciting milestone, but navigating deposits, monthly rent, utility bills, and maintenance fees can quickly become overwhelming without a solid financial plan.
Formality & Tone: Written in a relatable, empathetic tone suited for young adults preparing for independent living, balancing practical financial advice with emotional reassurance.
Key Vocabulary: Highlights essential housing-related terms such as deposit (보증금), monthly rent (월세), utility bills (공과금), and maintenance fees (관리비), which form the core of any independent living budget.
Why This Matters: Anticipating these financial commitments beforehand prevents unexpected budget shortfalls and helps young adults choose stable, sustainable housing options without unnecessary stress.

청년 주거지원 정책 핵심 요약 (LH·SH 행복주택부터 전·월세 보증금 대출까지)
독립을 결심하고 가장 먼저 부딪히는 벽은 단연 ‘치솟은 주거 비용’입니다. 월세와 보증금을 온전히 혼자 감당하기엔 사회초년생이나 대학생들의 지갑이 너무나 가볍기만 한데요. 다행히 정부와 지자체에서는 청년들의 주거 안정을 위해 다양한 공공임대 주택과 저금리 금융 지원 정책을 펼치고 있습니다.
수많은 제도 중 내가 활용할 수 있는 핵심 주거지원 정책에는 어떤 것들이 있는지 한눈에 파악하기 쉽게 정리해 드립니다.
LH·SH 공공임대 및 행복주택: 대학생, 청년, 신혼부부 등을 대상으로 주변 시세의 60~80% 수준으로 저렴하게 공급하는 공공임대 주택입니다. 교통이 편리하고 주거 안정성이 높아 경쟁률이 치열하므로 상시 모집 공고를 예의 주시해야 합니다.
청년 전용 버팀목 전세자금대출: 전세를 구할 때 가장 큰 부담인 보증금을 시중 은행보다 훨씬 낮은 저금리로 대출해 주는 대표적인 정부 지원 상품입니다. 소득 요건과 보증금 한도만 맞다면 전세 난국 속에서 가장 강력한 무기가 됩니다.
청년 월세 지원 (한시/상시 사업): 매달 고정적으로 나가는 월세 부담을 직접적으로 덜어주기 위해 정부 및 지자체에서 일정 금액(예: 월 최대 20만 원)을 현금으로 지원해 주는 사업입니다. 지원 대상 요건(소득 및 재산 기준)을 충족하는지 반드시 확인해 보세요.
청년 주택드림 청약통장 및 대출 연계: 청년층의 내 집 마련과 자산 형성을 동시에 돕기 위해 기존 청년 우대형 청약통장을 대폭 개편한 상품으로, 주택 청약 당첨 시 저금리 대출까지 연계하여 이용할 수 있습니다.
이처럼 든든한 정책들이 존재하지만, 무조건 신청한다고 다 선정되는 것은 아니며 나이, 소득 수준, 무주택 여부 등 까다로운 자격 요건을 꼼꼼히 따져봐야 합니다.
그렇다면 본격적으로 방을 구하기 전에, 보증금과 월세, 관리비 등 항목별로 실제 주거 비용을 어떻게 비교하고 분석해야 하는지 다음 장에서 구체적으로 파악해 보겠습니다.
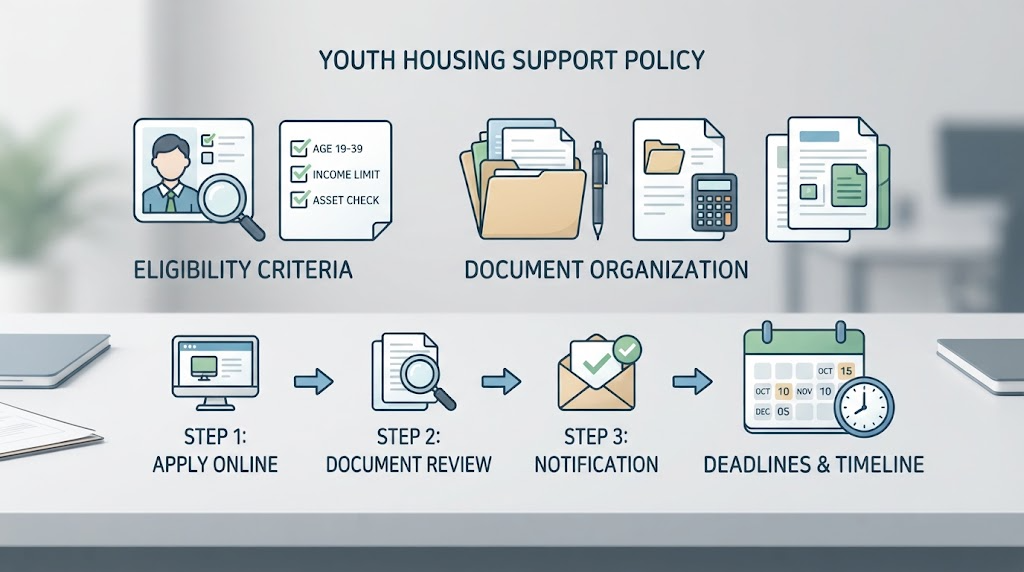
주거 지원 항목별 비용 비교 분석 (보증금, 월세, 관리비 및 이자 지원)
독립을 준비할 때 많은 청년들이 단순히 “월세가 얼마인가요?”라는 질문 하나에만 집중하기 쉽습니다. 하지만 실제로 자취 생활을 시작해 보면 월세 외에도 보증금 마련을 위한 대출 이자, 매달 고정으로 나가는 관리비, 그리고 초기 입주 비용 등 숨겨진 지출 항목이 생각보다 훨씬 다양하고 묵직하게 다가옵니다.
성공적인 예산 세우기를 위해 주거 지원 항목별 비용을 꼼꼼히 비교하고 분석해 보겠습니다.
보증금 및 대출 이자 비용 (목돈 부담 완화):
전세나 반전세, 혹은 월세 보증금은 자취 시작 시 가장 큰 목돈이 들어가는 항목입니다. 자력으로 감당하기 어렵다면 일반 시중 은행의 고금리 신용대출 대신, 앞서 살펴본 ‘청년 전용 버팀목 전세자금대출’이나 지자체별 보증금 이자 지원 사업을 적극 활용해야 합니다. 연 1~2%대의 저금리 상품을 이용하느냐에 따라 매달 빠져나가는 이자 비용이 수십만 원씩 차이 나게 됩니다.
월세 vs 전세 (고정 지출 vs 기회비용):
최근 전세 사기 우려와 금리 인상 여파로 월세 선호 현상이 짙어졌지만, 매달 고정으로 지출되는 월세는 현금 흐름에 큰 압박을 줍니다. 이때 청년 월세 지원금(월 최대 20만 원 등)을 받을 수 있는 조건인지 확인하여 실질적인 월세 체감 비용을 낮추는 것이 핵심입니다. 반대로 전세를 선택한다면 대출 이자와 보증금 안전성(전세보증보험 가입 필수)을 저울질해 봐야 합니다.
관리비 및 공과금 (숨은 고정비):
많은 매물 광고에서 월세는 저렴하게 적어놓고 관리비를 터무니없이 높게 책정하는 경우가 있습니다. 관리비에 인터넷, TV 수신료, 수도세 등이 포함되어 있는지, 혹은 여름·겨울철 냉난방비에 따라 얼마나 변동되는지 반드시 체크해야 합니다. 관리비 역시 주거비의 일부이므로 예산 산정 시 반드시 포함되어야 합니다.
이처럼 각 항목의 비용 구조를 정확히 뜯어보고 비교해야 나중에 “생활비가 모자라서 굶어야 하나” 하는 재정적 위기를 사전에 방지할 수 있습니다.
그렇다면 이렇게 분석한 항목들을 바탕으로, 나의 소득과 자산 상황에 딱 맞추어 실패 없는 주거 지원금을 200% 활용하는 예산 세우기 3단계 전략을 다음장에서 구체적으로 알아보겠습니다.
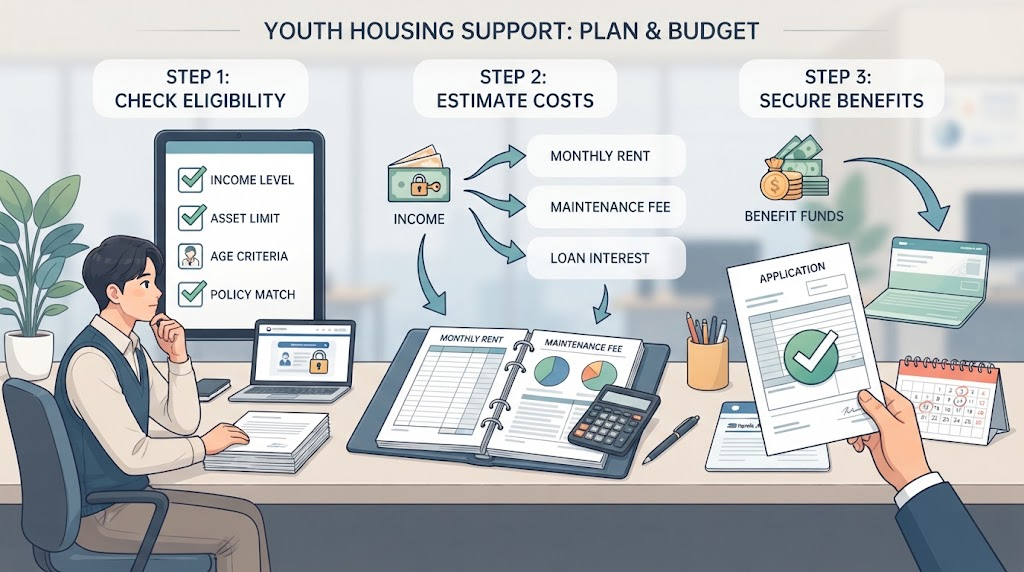
나에게 맞는 주거 지원금 200% 활용하는 예산 세우기 3단계
앞서 다양한 청년 주거지원 정책과 항목별 비용 구조를 살펴보았다면, 이제는 실전입니다. 머릿속으로만 “이 정도면 되겠지” 하고 어림짐작했다가는 입주 첫 달부터 통장이 텅 비어버리는 비상 사태를 맞이할 수 있습니다. 나에게 딱 맞는 주거 지원금을 찾아 200% 활용하고, 빈틈없는 자취 예산을 세우는 구체적인 3단계를 실천해 보세요.
1단계: 나의 소득·자산 조건 및 지원 가능 정책 진단하기
예산을 세우기 전, 가장 먼저 내가 어떤 정부 및 지자체 지원 사업의 대상이 되는지 확인해야 합니다. ‘복지로(bokjiro.go.kr)’나 ‘주거복지포털 마이홈’ 등을 통해 나의 소득 분위, 무주택 기간, 연령 기준을 대조해 보세요. 청년 월세 지원 대상인지, 버팀목 전세자금대출 한도가 얼마까지 나오는지 정확한 파악이 선행되어야 가용 예산의 뼈대가 세워집니다.
2단계: 고정 지출(월세+관리비+대출 이자)과 가용 소득 매칭하기
재정 전문가들이 조언하는 이상적인 주거비 비율은 월 소득의 30%를 넘지 않는 것입니다. 예를 들어 월 소득이 250만 원이라면 주거 관련 고정 지출(월세, 관리비, 대출 원리금 상환액의 합계)은 최대 75만 원 선을 넘지 않아야 식비, 저축, 문화생활 등 다른 삶의 질을 유지할 수 있습니다. 지원금을 통해 월세나 이자를 얼마나 절감할 수 있는지 계산한 뒤, 감당 가능한 최대 보증금과 월세 마지노선을 설정하세요.
3단계: 초기 입주 비용 및 예비 비상금(버퍼) 따로 확보하기
많은 청년들이 계약금과 보증금만 맞추면 끝이라고 생각하지만, 실제로 독립할 때는 생각지 못한 지출이 터져 나옵니다. 중개수수료, 이사 비용, 도배·장판 및 입주 청소비, 그리고 냉장고·세탁기 등 필수 가전 구입비까지 최소 수백만 원의 초기 목돈이 필요합니다. 따라서 보증금 외에도 최소 2~3개월 치 월세와 생활비를 커버할 수 있는 ‘비상금 통장(버퍼)’을 예산에 반드시 포함해 두어야 안전합니다.
이 3단계를 차근차근 밟아 나간다면 뜬구름 잡는 계획이 아니라, 현실적이고 탄탄한 나만의 독립 예산안이 완성됩니다.
그렇다면 이렇게 힘들게 마련한 보금자리에서 무사히 살아남기 위해, 평소에 주거비를 스마트하게 관리하고 절약하는 꿀팁에는 어떤 것들이 있을까요? 다음 장에서 이어서 확인해 보겠습니다.
성공적인 자취 생활을 위한 스마트한 주거비 관리 팁
철저한 예산을 세우고 무사히 독립을 시작했다고 해서 주거비 관리가 끝난 것은 아닙니다. 매달 반복적으로 빠져나가는 월세, 관리비, 각종 공과금은 자취생들의 통장을 스쳐 지나가는 대표적인 ‘고정 지출 고혈’입니다. 조금만 신경 쓰지 않으면 방심하는 사이 지출이 눈덩이처럼 불어나기 쉽습니다.
성공적이고 여유로운 자취 생활을 지속하기 위해 실생활에서 곧바로 적용할 수 있는 스마트한 주거비 관리 및 절약 팁을 정리해 드립니다.
자동이체 날짜 일원화 및 월급날 직후로 설정하기: 월세, 관리비, 대출 이자 등의 출금일이 제각각이면 잔고 부족으로 연체되거나 불필요한 수수료가 발생할 수 있습니다. 모든 주거 관련 고정 지출은 월급이 들어오는 날 바로 다음 날로 자동이체를 설정하여, 쓸 돈과 나갈 돈을 확실하게 분리해 두는 것이 안전합니다.
에너지 자립도를 높이는 공과금 다이어트: 여름철 에어컨 가동이나 겨울철 난방비 폭탄은 자취생들의 주머니를 위협하는 주적입니다. 스마트폰 앱을 통한 실시간 전력 사용량 모니터링, 승용차 요일제 대신 대중교통 이용, 단열 에어캡(뽁뽁이)이나 문풍지 활용 등 일상 속 작은 절약 습관만으로도 매달 공과금을 15~20% 이상 아낄 수 있습니다.
관리비 내역서 꼼꼼히 뜯어보기: 매달 나오는 관리비 고지서를 그냥 지나치지 말고 항목별로 살펴보세요. 청소비, 경비비 외에 정수기 렌탈료나 불필요한 부가 서비스가 포함되어 있지는 않은지, 공용 관리비가 과도하게 부과되지는 않았는지 검토하는 습관이 지출을 막아줍니다.
주거비 관리는 단순히 돈을 아끼는 것을 넘어, 독립된 공간에서 안정적인 삶의 질을 지켜나가는 가장 중요한 기초 체력입니다.
지금까지 살펴본 지원 정책과 예산 관리법, 그리고 절약 팁을 나침반 삼아 성공적인 주거 독립을 완성해 보시기 바랍니다. 마지막으로 이번 글의 핵심 내용을 총정리하며 마무리하겠습니다.
마치며: 철저한 사전 준비로 든든한 주거 독립 시작하기
지금까지 청년 주거지원을 위한 주요 정책부터 항목별 비용 분석, 예산 세우기 3단계, 그리고 일상 속 스마트한 주거비 관리 팁까지 꼼꼼히 살펴보았습니다.
부모님의 품을 떠나 온전한 나만의 공간을 꾸리는 ‘독립’은 설레는 도전이지만, 동시에 현실적인 경제적 무게를 홀로 감당해야 하는 막중한 책임이 따르는 과정입니다. 치솟는 월세와 보증금 압박 속에서 무작정 부딪히기보다는, 정부와 지자체가 지원하는 다양한 주거 복지 제도를 현명하게 파악하고 내 조건에 맞게 적용하는 것이 성공적인 독립의 승패를 가릅니다.
기억해야 할 점은 주거 독립의 성패는 얼마나 비싸고 좋은 방을 구하느냐가 아니라, 나의 소득과 자산에 맞춘 탄탄한 예산을 세우고 꾸준히 관리하느냐에 달려 있다는 것입니다.
오늘 함께 살펴본 내용을 나침반 삼아, 꼼꼼한 사전 조사와 철저한 예산 계획으로 여러분의 첫 독립이 불안 대신 든든함과 설렘으로 채워지기를 진심으로 응원합니다. 현명한 주거 지원 활용으로 가벼워진 지갑은 지키고, 삶의 질은 한 층 더 높여보세요!