

하이일드 채권(Junk Bond)이란?
“채권 투자라면서 왜 주식처럼 출렁거려요?”
하이일드 채권을 처음 접한 분들이 가장 많이 하시는 질문입니다.
우리가 흔히 아는 채권은 ‘국가나 대기업에 돈을 빌려주고 또박또박 이자를 받는 안전한 자산’이지만, 하이일드(High Yield, 고수익)의 세계는 규칙이 조금 다릅니다. 직역하면 ‘수익률이 높은 채권’이지만, 시장에서는 다른 이름으로 더 자주 불립니다.
바로 정크본드(Junk Bond, 쓰레기 채권)입니다.
친구에게 돈 빌려주는 상황으로 이해하는 ‘신용등급’
이해를 돕기 위해 주변 사람에게 돈을 빌려주는 상황을 떠올려볼까요?
친구 A (대기업 직속 팀장, 빚 없음, 성실함의 아이콘):
돈 떼일 걱정이 전혀 없습니다. 하지만 워낙 안전하다 보니 “이자 연 3%만 쳐줄게”라고 해도 흔쾌히 빌려줄 수 있죠.
친구 B (사업 시작한 지 얼마 안 됨, 열정은 넘치지만 수입이 불안정함):
돈을 빌려줬다가 제때 돌려받지 못할 수도 있다는 불안감이 듭니다. 이때 친구 B가 연 3% 이자를 주겠다고 하면 돈을 빌려줄 사람이 있을까요? 당연히 없습니다.
그래서 친구 B는 파격적인 조건을 내겁니다.
“위험한 거 알아. 대신 내가 이자 연 8%, 9%씩 줄게!”
여기서 친구 A가 발행한 채권이 ‘투자등급 채권’, 친구 B가 발행한 채권이 바로 ‘하이일드(투기등급) 채권’입니다.
투자적격(Investment Grade) vs 투기등급(Junk) 기준
글로벌 신용평가사(S&P, 무디스, 피치 등)는 기업들의 빚 갚을 능력을 알파벳으로 줄 세워 평가합니다.
구분 신용등급 (S&P 기준) 기업 상태 특징
투자등급 (IG) AAA ~ BBB- 탄탄한 재무구조, 부도 위험 극히 낮음 금리가 낮은 대신 원금 보전 확률이 매우 높음 (애플, 마이크로소프트 등)
투기등급 (하이일드) BB+ ~ D 재무 건전성 취약, 경기 충격에 취약 부도 위험이 높은 대신, 압도적인 고금리 쿠폰(이자) 지급
기준선은 딱 하나입니다. ‘BBB-‘와 ‘BB+’ 사이의 벽입니다.
아무리 잘나가던 대기업도 경영 악화로 등급이 BBB- 밑으로 딱 한 계단만 떨어지면, 하룻밤 사이에 ‘투자적격’에서 ‘정크본드’로 강등됩니다. (이를 시장에서는 ‘추락한 천사, Fallen Angel’이라고 부릅니다.)
신용등급도 낮은데 왜 글로벌 큰손들은 돈을 넣을까?
“부도날 수도 있다면서 위험하게 왜 저런 걸 사?” 싶으실 겁니다.
그럼에도 불구하고 수백조 원의 글로벌 자금이 하이일드 시장으로 몰려드는 이유는 명확합니다.
거부하기 힘든 고금리(High Coupon)의 유혹
미국 국채 금리가 연 3~4% 수준일 때, 하이일드 채권은 연 7~9% 수준의 이자를 꼬박꼬박 지급합니다. 물가상승률을 훌쩍 뛰어넘는 현금 흐름을 매달, 매 분기 만들어낼 수 있다는 점은 인컴(Income) 수익을 노리는 투자자들에게 엄청난 매력입니다.
“위험하지만, 다 망하진 않는다”는 계산
친구 B 한 명에게 내 전 재산을 빌려주면 위험하지만, 친구 B 같은 기업 1,000곳에 돈을 쪼개서 빌려준다면 어떨까요? 그중 2~3곳이 망해 원금을 떼이더라도, 나머지 990곳에서 연 8%가 넘는 이자를 정상적으로 받아낸다면 전체 수익률은 플러스가 됩니다.
바로 이 원리를 이용해 위험을 분산하고 높은 이자를 챙기기 위해 만들어진 상품이 우리가 투자하는 ‘하이일드 ETF’입니다.
하지만 여기서 반드시 짚고 넘어가야 할 치명적인 질문이 있습니다.
“만약 경제 위기가 닥쳐서 1,000곳 중 수십 곳이 한꺼번에 문을 닫는다면 내 원금은 어떻게 될까?”
다음 챕터에서 하이일드 투자의 민낯, ‘부도 리스크(Default Risk)’의 실체를 파헤쳐보겠습니다.
다음 소제목 작성을 이어가시겠습니까?
2번 소제목 ‘부도 리스크’ 본문 작성하기
1번 소제목 보완 (폴른 엔젤 사례 추가)
하이일드 ETF의 핵심 위험: 부도 리스크(Default Risk)
“연 8% 이자를 꼬박꼬박 준다니 솔깃한데… 정말 원금 떼일 일은 없을까?”
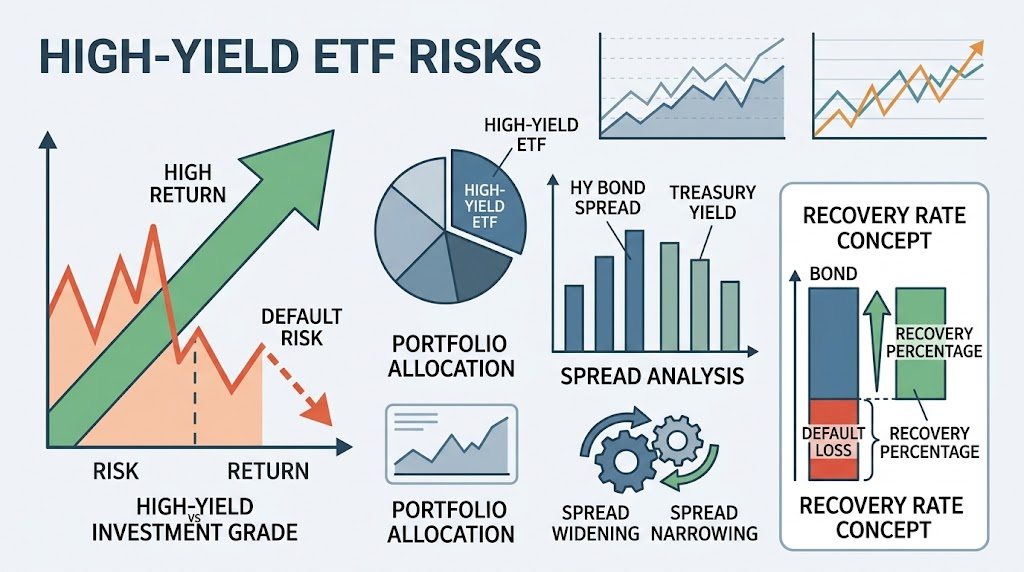
하이일드 채권에 투자할 때 가장 먼저 마주하는 공포가 바로 ‘부도 리스크(Default Risk)’입니다. 높은 이자를 약속한 기업은 그만큼 재무 체력이 약하다는 뜻이고, 불경기가 닥치면 약속한 이자는커녕 원금조차 돌려주지 못하고 쓰러질 수 있기 때문입니다.
그렇다면 실제로 채권 발행 기업이 부도가 나면 내 돈은 어떻게 되는 걸까요?
채권이 부도나면 내 돈은 0원이 될까? (회수율의 마법)
많은 초보 투자자분들이 “기업이 부도나면 주식처럼 원금이 0원이 되어 휴지조각이 되는 것 아니냐”고 걱정하십니다.
하지만 채권은 주식과 법적 지위가 완전히 다릅니다.
기업이 파산 절차에 들어가 자산을 처분할 때, 주주보다 채권자에게 돈을 먼저 돌려주어야 하는 법적 우선순위가 있습니다.
여기서 등장하는 핵심 개념이 바로 ‘회수율(Recovery Rate)’입니다.
💡 회수율이란?
채권 발행 기업이 부도났을 때, 담보 처분이나 청산 절차를 통해 원금 1달러(또는 100달러)당 실제로 회수할 수 있는 금액의 비율을 뜻합니다.
역사적으로 미국 하이일드 채권의 평균 회수율은 대략 30~40% 수준(원금 100달러당 약 30~40달러 회수)을 기록해 왔습니다.
물론 원금의 절반 이상이 날아가는 것은 뼈아픈 손실이지만, 주식처럼 하루아침에 0원으로 증발하는 것과는 구조적으로 다릅니다. 즉, 하이일드 채권의 실제 손실률은 단순히 ‘부도율’ 자체만 볼 것이 아니라 [부도율 × (1 – 회수율)] 공식으로 계산되는 ‘실질 손실’을 따져봐야 합니다.
개별 채권 투자 vs ETF 분산 투자: 계란을 담는 바구니
내가 특정 부실기업의 개별 채권을 1억 원어치 샀는데 그 기업이 쓰러진다면? 회수율 40%를 건지더라도 순식간에 6,000만 원의 원금이 사라집니다. 개인 투자자가 개별 하이일드 채권에 직접 손대기 힘든 이유입니다.
하지만 하이일드 ETF로 접근하면 이야기가 180도 달라집니다.
개별 채권 직접 투자: 소수 기업에 집중되어 부도 발생 시 계좌에 치명타(단일 종목 리스크 100% 노출)
하이일드 ETF 투자: 수백 개에서 천 개 이상의 채권에 자금을 잘게 쪼개어 분산(바스켓 투자)
예를 들어 1,000개 채권을 담은 ETF에서 연간 부도율이 역사적 위기 수준인 5%까지 치솟아 50개 기업이 망했다고 가정해 보겠습니다. 회수율 40%를 감안하면 실제 포트폴리오 전체의 원금 손실은 약 3% 수준에 그칩니다.
반면 포트폴리오의 나머지 950개 정상 기업에서 연 7~8%대의 쿠폰 이자가 들어오므로, 부도로 인한 원금 손실을 이자 수익으로 방어하거나 상쇄할 수 있는 방어막이 형성됩니다.
미국 대표 하이일드 ETF 3대장 비교
그렇다면 서학개미들이 가장 많이 담는 대표 하이일드 ETF에는 어떤 것들이 있을까요? 규모, 유동성, 수수료에 따라 성격이 명확히 나뉩니다.
종목 코드 (티커) 정식 명칭 운용사 운용보수 (수수료) 특징 및 투자 포인트
HYG iShares iBoxx $ High Yield Corporate Bond ETF BlackRock 0.49% 글로벌 하이일드 ETF 중 자산 규모와 일일 거래량이 가장 큼. 거래 유동성이 풍부해 기관 및 단기 매매 수요가 집중됨
JNK SPDR Bloomberg High Yield Bond ETF State Street 0.40% HYG와 함께 오랜 역사를 지닌 원조 하이일드 ETF. HYG 대비 운용보수가 소폭 저렴함
USHY iShares Broad USD High Yield Corporate Bond ETF BlackRock 0.08% 압도적으로 낮은 최저 수준 수수료. 편입 종목 수가 2,000개 이상으로 가장 넓게 분산되어 있어 장기 배당 투자자에게 유리
단기 매매 및 시장 대응: 하루 거래량이 풍부해 호가 갭(스프레드) 비용이 적게 드는 HYG가 유리합니다.
중장기 인컴(월배당) 적립식 투자: 연 0.4% 이상의 수수료 차이를 아낄 수 있는 초저비용 ETF인 USHY가 장기 복리 효과 측면에서 훨씬 매력적인 선택지입니다.
결국 하이일드 ETF는 ‘부도가 아예 안 나는 마법의 상품’이 아니라, ‘부도가 나더라도 분산투자와 고금리 이자로 손실을 흡수하도록 설계된 상품’입니다.
그렇다면 우리는 부도 위험이 급격히 커지는 위험한 시기를 어떻게 미리 알아채고 피할 수 있을까요?
다음 챕터에서는 시장의 위험 신호를 가장 정확하게 포착하는 나침반, ‘하이일드 스프레드(Spread)’를 확인하는 법을 알아보겠습니다.
다음 소제목 작성을 이어가시겠습니까?
3번 ‘하이일드 스프레드 보는 법’ 본문 작성하기
HYG vs USHY 배당률 및 수익률 비교 심화하기
매수 타이밍을 잡는 핵심 지표: ‘하이일드 스프레드(Spread)’
“하이일드 ETF, 배당률이 높다고 지금 바로 사도 될까요?”
많은 분들이 연 7~8% 배당 수익률에 혹해 무작정 매수 버튼을 누릅니다. 하지만 하이일드 채권은 주식 시장의 흐름과 매우 강하게 연동되기 때문에, 진입 타이밍을 잘못 잡으면 몇 년 치 배당금을 원금 손실로 단숨에 날릴 수 있습니다.
그렇다면 전문가들은 하이일드 채권을 언제 사고, 언제 현금화할까요?
월가 기관 투자자들이 매일 아침 가장 먼저 확인하는 나침반, 바로 ‘하이일드 스프레드(High Yield Spread)’에 그 답이 있습니다.
하이일드 스프레드란? (미국 국채 대비 가산금리)
‘스프레드(Spread)’는 우리말로 ‘격차’ 또는 ‘차이’를 뜻합니다.
채권 시장의 기준점은 언제나 망할 확률이 0에 수렴하는 미국 국채(Risk-Free Asset)입니다. 부도 위험을 안고 있는 투기등급 기업이 채권을 발행해 투자자를 유치하려면, 당연히 안전한 미국 국채 금리 위에 추가적인 ‘위험 보상 금리(가산금리, Risk Premium)’를 얹어주어야 합니다.
💡 하이일드 스프레드 공식
하이일드 스프레드 = 하이일드 채권 금리 – 미국 국채(동일 만기) 금리
(단위: bp, 100bp = 1%p)
예를 들어 10년 만기 미국 국채 금리가 연 4.0%인데, 하이일드 채권 평균 금리가 연 7.5%라면?
그 차이인 3.5%p(350bp)가 바로 하이일드 스프레드입니다.
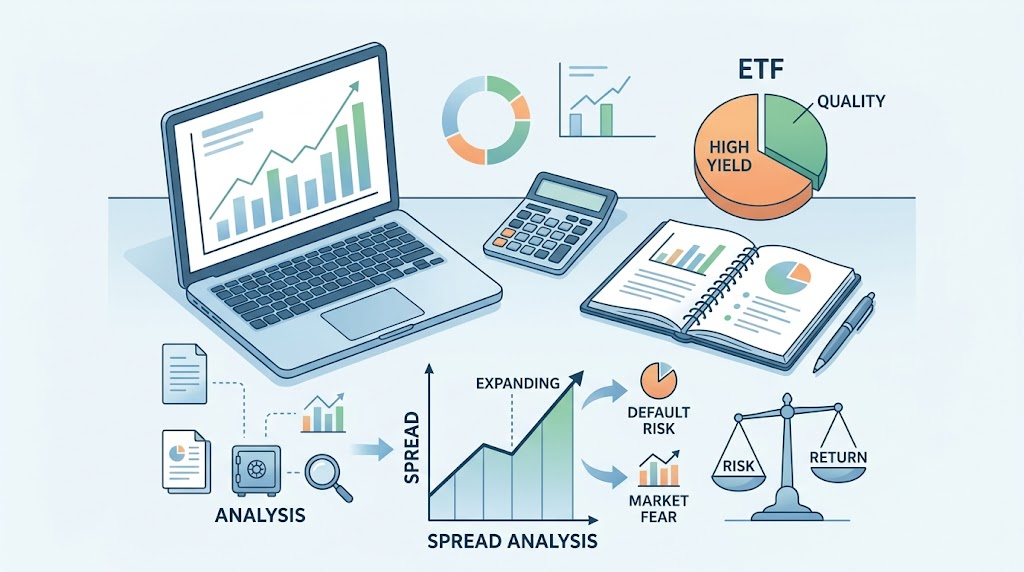
즉, 스프레드는 “시장이 부실기업들의 부도 위험을 현재 얼마나 비싸게(혹은 저렴하게) 평가하고 있는가”를 보여주는 가격표입니다.
시장의 공포를 측정하는 바로미터: FRED에서 무료로 확인하는 법
스프레드는 유료 금융 단말기 없이도 미국 세인트루이스 연방준비은행 경제 데이터 사이트(FRED, Federal Reserve Economic Data)에서 누구나 실시간 차트로 확인할 수 있습니다.
검색어 (티커): BAMLH0A0HYM2
정식 명칭: ICE BofA US High Yield Index Option-Adjusted Spread
FRED 검색창에 해당 코드를 입력하면 선 그래프가 나타납니다. 이 차트는 주식 시장의 공포 지수(VIX)보다도 실물 경제의 신용 경색을 훨씬 정직하게 반영하는 지표로 꼽힙니다.
스프레드 확장(Widening): 경기 침체의 경고음과 가격 급락
스프레드 그래프가 위로 가파르게 치솟는 현상을 ‘스프레드 확장(Widening)’이라고 부릅니다.
시장의 심리: “경기가 급격히 꺾이고 기업들의 실적이 악화되어 부도나는 곳이 속출하겠구나!”
메커니즘:
투자자들은 부도 공포에 질려 위험한 하이일드 채권을 시장에 투매하고, 안전한 국채로 도망칩니다. 매수자가 사라지자 하이일드 채권 금리는 폭등하고, 반대로 채권 가격(ETF 주가)은 곤두박질칩니다.
과거 사례:
2008년 글로벌 금융위기: 스프레드 약 2,000bp(20%p)까지 폭등
2020년 3월 팬데믹 충격: 스프레드 약 1,100bp(11%p)까지 급등
만약 스프레드가 역사적 저점에서 막 급등하기 시작하는 국면이라면, 아무리 배당률이 매력적이어도 신규 매수를 멈추고 관망해야 합니다. 떨어지는 칼날을 맨손으로 잡는 격이기 때문입니다.
스프레드 축소(Tightening): 경기 회복과 자본 차익(Capital Gain)의 기회
반대로 치솟았던 스프레드 그래프가 완만하게 꺾이며 내려오는 현상을 ‘스프레드 축소(Tightening)’라고 합니다.
시장의 심리: “최악의 위기는 지나갔다. 중앙은행이 돈을 풀고 경기 회복 기대감이 커지며 기업들이 다시 돈을 벌겠구나!”
메커니즘:
신용 위험이 낮아지면서 투자자들이 채권을 사들이기 시작합니다. 채권 금리가 내려가면서 채권 자체의 시장 가격(ETF 주가)이 크게 상승합니다.
투자 결과:
연 8~9%의 높은 월배당(인컴 수익)을 받는 동시에, ETF 주가 상승으로 인한 자본 차익(Capital Gain)까지 누릴 수 있는 가장 이상적인 매수 타이밍이 완성됩니다.
정리하자면, 하이일드 스프레드는 시장 참여자들의 심리를 숫자로 보여줍니다.
스프레드 확장기 (공포 확산): 채권 가격 하락 압력 심화 ➡️ 매수 보류 및 리스크 관리
스프레드 축소기 (안도감 회복): 고배당 + 매매 차익 동시 발생 ➡️ 적극적 분할 매수 고려
그렇다면 스프레드가 구체적으로 몇 bp 수준일 때를 ‘저평가 매수 기회’로 보고, 언제 ‘과열 신호’로 해석해야 할까요?
다음 챕터에서 수치로 보는 실전 매매 가이드라인을 구체적으로 정리해 드립니다.
다음 소제목 작성을 이어가시겠습니까?
4번 ‘실전 투자 가이드’ 본문 작성하기
FRED 차트 해석 팁 추가하기
실전 투자 가이드: 언제 사고, 언제 도망쳐야 할까?
앞서 우리는 하이일드 채권의 수익 구조와 스프레드의 원리를 살펴봤습니다. 그렇다면 실전 매매에서 이 지표를 구체적으로 어떻게 적용해야 할까요?
수익률의 함정에 빠지지 않고 안전하게 인컴을 챙기기 위한 스프레드 구간별 대응 공식과 포트폴리오 운용 전략을 정리해 드립니다.
역사적 스프레드 구간별 신호등 판독법
미국 하이일드 스프레드는 역사적으로 일정한 경기 순환 주기를 거쳐왔습니다. FRED 차트를 열었을 때 현재 수치가 어느 구간에 위치해 있는지를 보면 시장의 위치가 한눈에 들어옵니다.
스프레드 구간 시장 신호 실전 행동 요령
300bp ~ 400bp (3~4%p) 평상시 / 과열 경계 시장이 부도 위험을 매우 낙관적으로 평가하는 구간입니다. 위험 대비 보상(추가 금리)이 적으므로 무리한 신규 진입보다는 보유 또는 분할 차익 실현을 고려합니다.
500bp ~ 600bp (5~6%p) 불안 / 관심 구간 경기 둔화 우려로 가격 조정이 진행되는 단계입니다. 시장 변동성을 감시하며 우량 하이일드 ETF 위주로 분할 매수를 검토하기 시작합니다.
800bp 이상 (8%p+) 위기 / 역사적 공포 2008년 금융위기, 2020년 팬데믹 같은 극단적 패닉 장세입니다. 단기적으로 채권 가격이 폭락해 공포감이 극에 달하지만, 시스템 위기로 번지지 않는다면 역사적으로 가장 높은 자본 차익과 고배당을 동시에 잡는 역발상 분할 매수 타이밍이 되었습니다.
고배당만 보고 ‘몰빵’하면 안 되는 3가지 이유
연 7~8%가 넘는 높은 분배금은 매력적이지만, 단일 자산으로 하이일드에 올인하는 것은 매우 위험합니다.
주식 시장과의 높은 상관관계 (주식 폭락 시 동반 하락)
미국 국채는 주가가 폭락할 때 가격이 오르며 계좌를 방어하는 헤지(Hedge) 역할을 하지만, 하이일드는 주식과 거의 같은 방향으로 움직입니다. 주식 시장이 무너질 때 하이일드 채권 역시 신용 위험이 부각되어 함께 급락합니다.
원금 갉아먹기(자본 손실) 위험
스프레드가 급격히 확대되는 침체기에 진입하면, 연 8%의 배당을 받아도 ETF 주가가 -15%, -20%씩 하락할 수 있습니다. 결과적으로 배당을 받아 원금을 잃는 ‘마이너스 토털 리턴’을 겪게 됩니다.
금리 인하기의 역설
일반 국채는 경기 침체로 기준금리가 인하되면 강력한 가격 상승을 보입니다. 그러나 하이일드는 금리 인하의 수혜보다 경기 악화로 인한 ‘부도율 상승’ 충격이 더 크게 작용하여 반등 탄력이 제한될 수 있습니다.
포트폴리오 내 적정 비중 및 리스크 관리 전략
하이일드 ETF는 포트폴리오의 ‘기둥’이 아닌, ‘현금 흐름을 보강하는 감미료’로 활용하는 것이 정석입니다.
포트폴리오 내 권장 비중: 전체 금융자산의 5% ~ 15% 이내
바벨(Barbell) 전략 활용: 안전성이 최우선인 ‘미국 단기 국채(SGOV 등)’ 또는 ‘투자등급 회사채’와 결합하여 전체 포트폴리오의 신용 리스크를 중화시킵니다.
적립식 분할 매수 원칙: 일시불 매수 대신 월별 분할 매수로 평균 매입 단가를 낮추고, 스프레드가 300bp 초반대로 지나치게 좁혀졌을 때는 현금 비중을 늘려 다음 조정 국면을 준비하는 것이 좋습니다.
[에필로그]
많은 분들이 하이일드 채권을 ‘채권’이라는 이름 때문에 예금이나 국채처럼 안전한 확정 수익형 상품으로 착각합니다.
그러나 하이일드의 본질은 ‘안전 자산’이 아니라, ‘채권의 외탈을 쓴 고위험 자산’입니다. 높은 이자를 약속하는 데는 반드시 그에 상응하는 기업의 부도 리스크가 깔려 있습니다.
위험의 크기를 알고 지표(스프레드)를 볼 줄 아는 투자자에게는 훌륭한 고배당 수단이 되지만, 숫자만 보고 덤비는 투자자에게는 치명적인 손실을 안겨줄 수 있다는 점을 명심해야 합니다.
📌 3줄 요약 체크포인트
하이일드 ETF의 본질: 부도 위험을 감수한 대가로 연 7~9% 고금리를 받지만, 주식 폭락 시 함께 무너지는 고위험 자산이다.
핵심 나침반 FRED 스프레드: 300bp대에서는 과열을 경계하고, 600~800bp 이상의 위기 구간에서 공포를 이용한 역발상 분할 매수가 유리하다.
포트폴리오 원칙: 절대 몰빵하지 말고 5~15% 수준의 보조 인컴 자산으로만 한정하여 변동성을 통제한다.