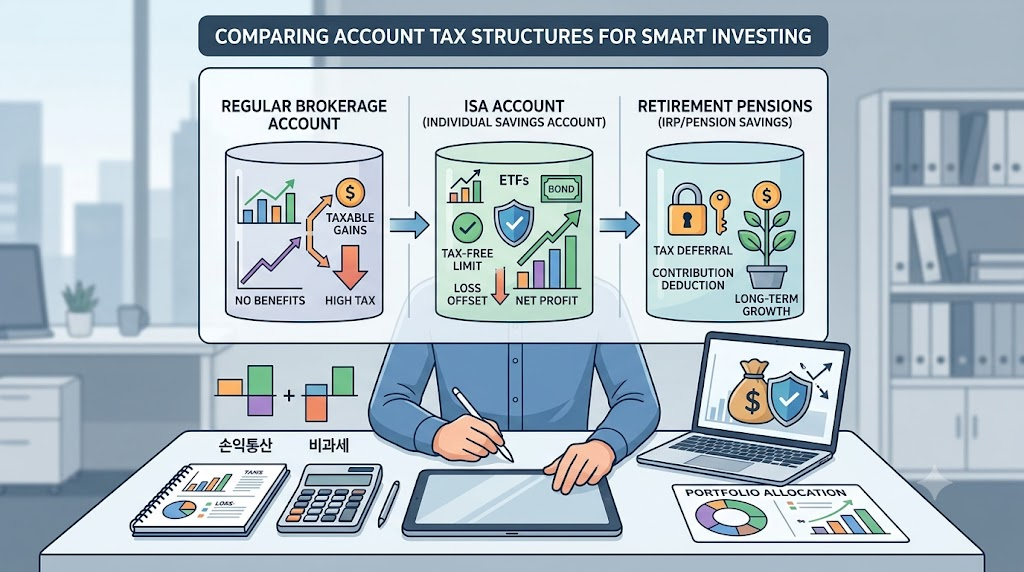
일반 위탁계좌: 절세 혜택이 없는 기본 세금 구조
증권사 앱을 깔고 주식 거래를 시작할 때 가장 먼저 만드는 주식 계좌, 바로 일반 위탁계좌입니다. 별다른 자격 조건 없이 누구나 쉽게 개설할 수 있어 친숙하지만, 세금 관점에서 보면 아무런 보호막이 없는 ‘야생의 벌판’과 같습니다. 비유하자면 일반 위탁계좌는 구멍 뚫린 그물망을 들고 과일을 수확하는 것과 비슷합니다. 열심히 사과(배당금)를 100개 따서 담아도, 내 손에 온전히 들어오지 않습니다.
- 묻지도 따지지도 않고 떼어가는 배당소득세(15.4%)
일반 계좌에서 배당금이나 이자가 발생하는 순간, 국세청은 어김없이 톨게이트를 엽니다. 내가 “세금을 나중에 낼게요”라고 선택할 권리조차 없이, 돈이 계좌에 꽂히기 직전에 세일반 위탁계좌: 절세 혜택이 없는 기본 세금 구조 주식 투자를 시작할 때 가장 먼저 만드는 일반 위탁계좌는 지붕도 담장도 없는 ‘노지 텃밭’과 같습니다. 씨앗을 뿌려 열매를 맺는 것은 자유롭지만, 비바람 같은 세금을 온몸으로 그대로 맞아야 하는 기본 계좌이기 때문입니다. 이 텃밭에서 배당금이라는 달
ISA(개인종합자산관리계좌): 중단기 만능 절세 계좌
주식, ETF, 예·적금, 채권까지 하나의 바구니에 담아 굴리면서 세금 혜택까지 챙길 수 있는 계좌가 바로 ISA(Individual Savings Account)입니다. 3~5년 정도 중단기 목돈을 굴리려는 투자자에게 필수적인 절세 계좌입니다. 수익과 손실을 퉁쳐주는 마법, 손익통산과 비과세 혜택 일반 계좌에서는 A 종목에서 300만 원 이익이 나고 B 종목에서 100만 원 손실을 봐도, 이익이 난 300만 원 전체에 대해 배당소득세(15.4%)를 뗍니다. 반면 ISA는 계좌 안의 모든 상품을 합산해 순수익만 따지는 손익통산을 적용합니다. 위 사례라면 순수익인 200만 원에 대해서만 세금을 계산합니다. 여기에 강력한 비과세 혜택이 더해집니다. 일반형: 순이익 200만 원까지 세금 0원 (비과세) 서민형: 순이익 400만 원까지 세금 0원 (비과세) (총급여 5,000만 원 또는 종합소득 3,800만 원 이하 거주자 대상) 비과세 한도 안에서 발생한 수익은 세금을 단 1원도 떼지 않고 그대로 계좌에 남습니다. 한도를 넘겨도 걱정 없는 9.9% 분리과세 비과세 한도(200만 원 또는 400만 원)를 초과하는 순수익이 발생하더라도 일반 계좌보다 훨씬 유리합니다. 일반 계좌 배당소득세율: 15.4% ISA 초과분 분리과세율: 9.9% (지방소득세 포함) 초과 수익에 대해 일반 세율보다 5.5%p 낮은 9.9% 저율 과세를 적용받을 뿐만 아니라, 이 소득은 분리과세로 종결됩니다. 즉, 아무리 큰 수익이 나더라도 금융소득종합과세(연 2,000만 원 기준) 합산 대상에서 제외되므로 세금 폭탄 걱정을 크게 덜 수 있습니다. 의무 보유 기간(3년ISA(개인종합자산관리계좌): 중단기 만능 절세 계좌 ISA는 예금, 펀드, 국내
연금저축펀드: 세액공제와 과세이연의 대표 주자
연금저축펀드는 ‘지금 돌려받고, 나중에 천천히 낸다’는 원리로 설계된 대표적인 장기 절세 바연금저축펀드: 세액공제와 과세이연의 대표 주자 연금저축펀드는 노후 준비와 절세를 동시에 달성할 수 있는 핵심 절세 계좌입니다. 납입 단계에서 연말정산 환
IRP(개인형 퇴직연금): 추가 공제와 운용 제약 점검
연금저축이 자유롭게 달릴 수 있는 일반 도로라면, IRP(개인형 퇴직연금)는 세제 혜택이라는 강력한 부스터를 달아주는 대신 엄격한 안전벨트를 요구하는 고속도로와 같습니다. 혜택이 큰 만큼 지켜야 할 규칙도 명확합니다. 연금저축과 합산한 최대 세액공제 한도 연금저축의 단독 세액공제 한도는 연간 600만 원이지만, IRP를 함께 활용하면 합산하여 최대 900만 원까지 공제 한도가 늘어납니다. 연금저축에 600만 원을 먼저 채우고 IRP에 300만 원을 추가 납입하거나, IRP 하나에만 900만 원을 모두 채워 공제 혜택을 극대화할 수 있습니다. 총급여 5,500만 원(종합소득 4,500만 원) 이하 기준 16.5% 공제율 적용 시 최대 148만 5,000원, 초과 시 13.2% 적용으로 최대 118IRP(개인형 퇴직연금): 추가 공제와 운용 제약 점검 IRP는 연금저축보다 높은 세제 혜택을 제공하지만, 엄격한 운용 및 인출 규정이 적용되므로 장단점을 명확히 파악하고 납입해야 합니다. 연금저축 합산 최대 900만 원 세액공제 연금저축의 세액공제 한도는 연 600만 원이지만, IRP를 함께 활용하면 합산하여 최대 900만 원까지 공제 혜택을 받을 수 있습니다. 총급여 5,500만 원(종합소득 4,500만 원) 이하인 경우 16.5%, 초과 시 13.2%의 공제율이 적용되어 연말정산 환급 효과를 극대화할 수 있습니다. 안전자산 30% 의무 보유 규정 공격적인 자산 배분을 선호하는 투자자라면 위험자산 투자 한도 규정을 주의해야 합니다. IRP는 전체 자산의 최소 30%를 예적금, 국채, 채권형 펀드 등 안전자산으로 채워야 하며, 주식형 ETF 등 위험자산은 최대 70%까지만 편입 가능합니다. 중도 해지 시 16.5% 기타소득세 추징 IRP는 주택 구입, 6개월 이상 요양 등 법정 사유를 제외하면 부분 인출이 불가능하며 해지만 가능합니다. 중도 해지할 경우 그동안 세액공제 받은 원금과 운용 수익 전체에 대해 16.5%의 기타소득세가 일시에 부과되므로, 반드시 만기까지 묶어둘 여유 자금으로 운용해야 합니다. 연금저축과 IRP의 세제 혜택 및 운용 차이 비교표를 작성해 드릴까요? 예
한눈에 비교하는 계좌별 세금·특징 총정리
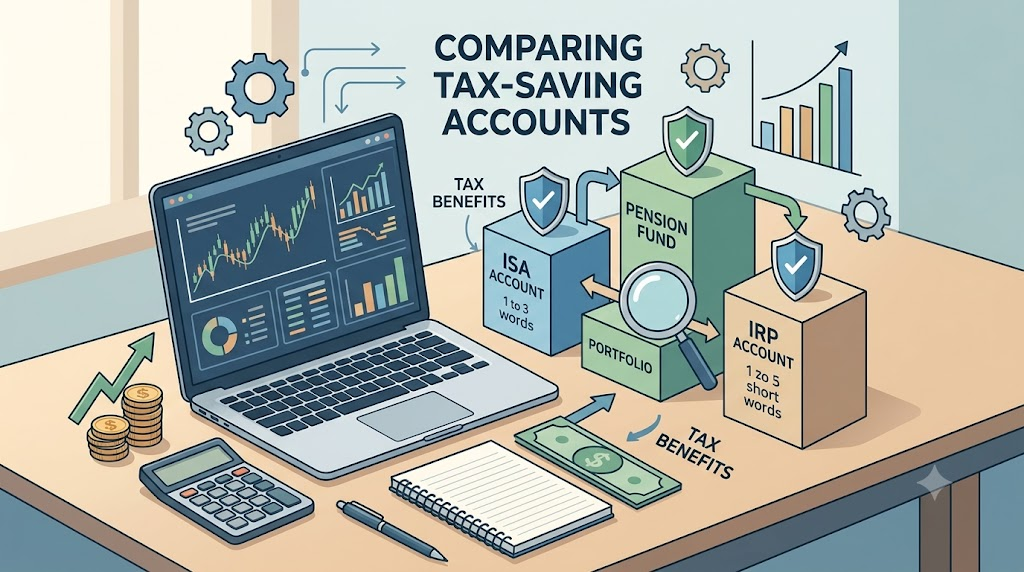
각 계좌는 세금 혜택을 주는 방식과 자금을 묶어두는 조건이 완전히 다릅니다. 투자 목적과 자금 사용 시점에 맞춰한눈에 비교하는 계좌별 세금·특징 총정리 세제 혜택 계좌는 저마다 세액공제와 비과세 범위,
내 투자 성향과 목적에 맞는 계좌 선택 가이드
절세 계좌는 모든 사람에게 동일한 정답이 존재하지 않습니다. 납입한 돈을 언제 쓸 것인지(자금의 목적과 기간), 어떤 자산에 투자할 것내 투자 성향과 목적에 맞는 계좌 선택 가이드 투자 성과를 좌우하는 것은 종목 발굴 능력만이 아닙니다. 어떤 계좌를 ‘절세 바구니’로 쓰느냐에 따라 실수령액의 격차가 벌어집니다. 본인의 자금 사용 시점과 투자 자산에 맞춘 최적의 계좌 선택 전략은 다음과 같습니다. 3~5년 목돈 마련 목적: ISA(개인종합자산관리계좌) 우선 전략