프롤로그: 상속과 증여, 왜 ‘취득 단계’부터 전체 판을 봐야 할까?
부동산을 물려받는 일은 종종 ‘깜짝 선물 상자’를 받는 것에 비유되곤 합니다. 상자를프롤로그: 상속과 증여, 왜 ‘취득 단계’부터 전체 판을 봐야 할까? 부동산을 물려받거나 증여받는 일은 흔히 ‘커다란 선물 상자’를 받는 장면에 비유되곤 합니다. 상자를 열기 위해 치러야 하는 입장료, 즉 상속세나 증여세를 무사히 납부하고 나면 대부분의 사람들은 깊은 안도의 한숨을 쉽니다. “이제 큰 산은 넘었으니 다 끝났다”고 생각하면서요.
1단계 [취득] : 상속 vs 증여, 시작부터 갈리는 취득세와 신고
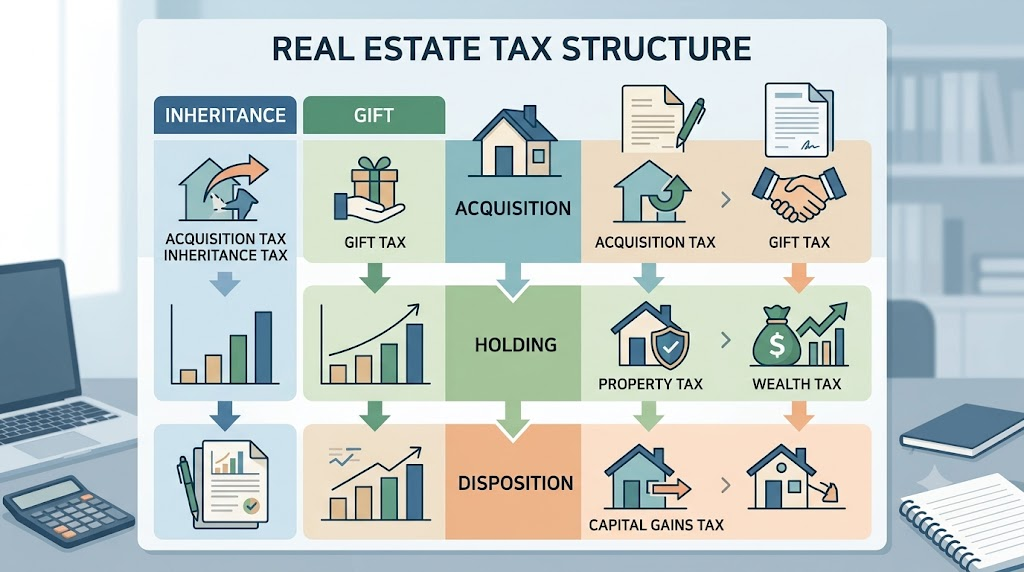
부동산을 넘겨받는 순간, 우리는 국가에 “이 집의 새 주인이 되었습니다”라고 신고하며 입장료를 냅니다. 이 첫 관문이 바로 취득세와 상속·증여세 신고입니다. 출발선은 같아 보여도 상속과 증여는 성격이 완전히 다릅니다. 상속은 준비할 틈 없이 맞이하는 ‘비자발적 승계’이고, 증여는 시점과 대상을 직접 고르는 ‘계획적 이전’이기 때문입니다. 세법 역시 이 차이를 반영해 취득세율과 신고 기한을 전혀 다르게 적용합니다. 취득세율의 격차: 무주택 상속의 혜택 vs 다주택 증여의 중과세 부동산을 취득할 때 가장 먼저 체감하는 비용은 단연 취득세입니다. 일반 매매와 달리 상속과 증여는 기본 세율 구조부터 큰 격차를 보입니다. 상속 취득세: 기본 취득세율은 2.8%(지방교육세·농특세 포함 시 3.16%) 수준입니다. 만약 상속을 받는 상속인이 속한 세대가 ‘1가구 1주택’이 된다면, 특례세율이 적용되어 취득세가 0.8%(총 0.96%)까지 대폭 낮아집니다. 증여 취득세: 증여의 기본 취득세율은 3.5%(총 4.0%)입니다. 특히 주의해야 할 점은 조정대상지역 내 시가표준액 3억 원 이상의 주택을 증여받을 경우, 다주택자 중과세율이 적용되어 최대 12%(총 13.4%)까지 치솟을 수 있습니다. 단순히 물려받는 방식만 달라졌을 뿐인데, 취득세에서만 몇 배의 세금 차이가 벌어질 수 있습니다. 신고 기한과 과세표준: ‘말일 기준 6개월’과 ‘3개월’의 차이 취득세를 납부하고 소유권 이전 등기를 마쳤다면, 본게임인 상속세와 증여세 신고가 기다립니다. 신고 기한을 하루만 놓쳐도 무신고가산세(20%)와 납부지연가산세가 붙기 때문에 달력부터 확인해야 합니다. 구분 상속 증여 취득 성격 피상속인의 사망 (비자발적) 당사자 간 계약 (계획적) 신고 기한 상속개시일이 속하는 달의 말일부터 6개월 이내 증여일이 속하는 달의 말일부터 3개월 이내 기본 취득세율 2.8% (무주택 상속 특례 시 0.8%) 3.5% (조정지역 다주택 최대 12%) 취득세 과세표준 시가인정액 (시가 확인 불가 시 공시가격) 시가인정액 (시가 확인 불가 시 공시가격) 상속세는 유가족의 경황과 상속 재산 파악 기간을 감안해 6개월의 여유를 두지만, 증여세는 당사자가 시점을 선택한 만큼 3개월 이내로 기한이 절반에 불과합니다. 또한, 현재 증여 취득세는 기존의 공시가격 기준이 아닌 시가인정액(매매사례가액, 감정평가액 등)을 기준으로 부과되므로, 취득 시점의 세 부담이 과거보다 크게 늘어났다는 점을 반드시 계산에 넣어야 합니다.