해외주식 양도세 손익통산 관련 이미지 1
해외주식 양도소득세, 기본 구조부터 1분 정리
해외주식을 처음 시작하면 계좌에 찍힌 빨간색 플러스 수익률만 보고 흐뭇해지기 쉽습니다. 하지만 5월 종합소득세 신고의 달이 다가오면 덜컥 겁부터 납니다.
“수익이 조금 났는데 나도 세금을 내야 할까?”
“마이너스 난 종목도 많은데 수익 난 것만 세금을 떼어갈까?”
결론부터 말씀드리면, 국세청은 여러분의 계좌 전체를 하나의 ‘1년짜리 결산 장부’로 바라봅니다. 딱 두 가지만 기억하면 복잡한 세법도 1분 만에 이해할 수 있습니다.
- 번 돈과 잃은 돈을 한 바구니에 담는 ‘손익통산’
국세청이 세금을 계산할 때 가장 먼저 적용하는 룰이 바로 ‘손익통산(損益通算)’입니다. 한자라 말이 어렵게 느껴지지만, 아주 직관적인 개념입니다.
💡 동네 과일가게 비유로 이해하기
과일가게 사장님이 1월 1일부터 12월 31일까지 장사를 했습니다.
사과(A종목)를 팔아서 +1,000만 원을 벌었습니다.
그런데 배(B종목)가 상해서 **-4## 해외주식 양도소득세, 기본 구조부터 1분 정리
해외주식 세금을 이해할 때는 1년 동안 열리는 ‘나만의 과일 바구니’를 떠올리면 쉽습니다.
1월 1일부터 12월 31일까지, 내가 미국 주식 시장에서 매도해 확정한 수익과 손실은 모두 이 바구니 하나에 차곡차곡 담깁니다.
- 번 돈과 잃은 돈을 한 바구니에: ‘손익통산’
사과(애플)로 500만 원을 벌었지만, 테슬라로 200만 원을 잃었다면 세금은 얼마에 붙을까요?
국세청은 종목별로 따로 보지 않고, 12월 31일 바구니 뚜껑을 닫은 뒤 전체 알맹이의 무게를 잽니다. 이처럼 이익과 손실을 더하고 빼서 최종 순이익을 계산하는 것을 손익통산이라고 합니다.
500만 원(이익) – 200만 원(손실) = 순이익 300만 원
손실이 난 종목이 있다면 번 돈을 깎아주기 때문에 세 부담이 줄어듭니다. 단, 아직 팔지 않고 들고 있는 주식의 평가손익은 바구니에 들어가지 않습니다. 오직 ‘매도 완료’된 확정 수익과 손실만 계산합니다.
- 250만 원의 보너스와 22%의 룰
바구니에 담긴 순이익 전부를 과세하지는 않습니다. 국가에서는 매년 투자자에게 연간 250만 원의 기본공제라는 면제 쿠폰을 제공합니다.
순이익에서 250만 원을 뺀 나머지 금액에 대해서만 22%(양도소득세 20% + 지방소득세 2%)의 세율을 적용합니다.
앞선 예시로 계산해 보면 다음과 같습니다:
연간 순이익 계산: 300만 원
기본공제 적용: 300만 원 – 250만 원 = 과세표준 50만 원
세금 계산: 50만 원 × 22% = 11만 원
만약 1년 동안 번 순이익이 250만 원 이하라면 세금은 0원입니다. 순이익이 250만 원을 넘는 순간부터 그 초과분에 대해서만 22%를 낸다고 기억하면 명쾌합니다.
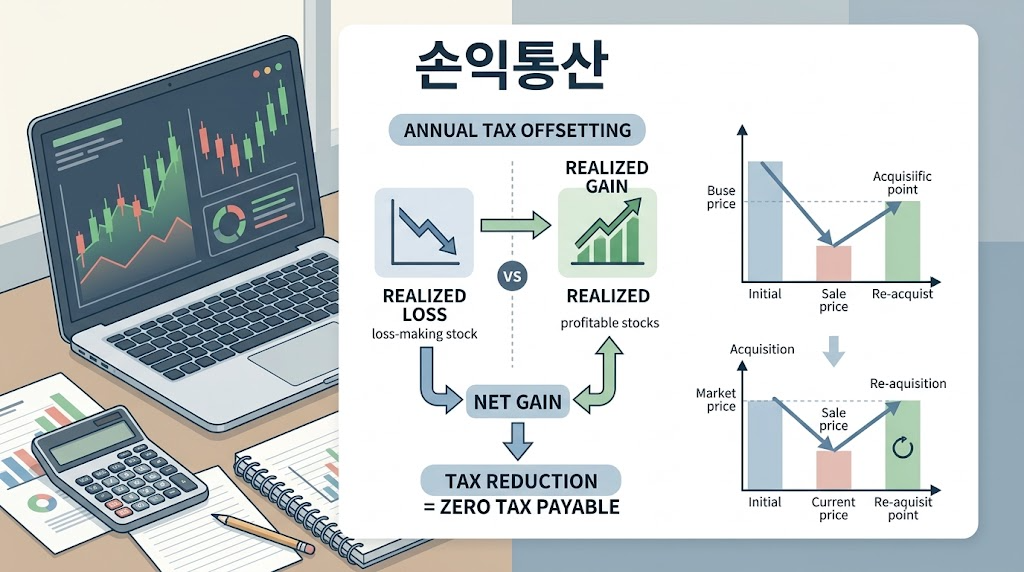
마이너스 종목 ‘매도 후 재매수’, 왜 세금이 줄어들까? (원리 설명)
마이너스 종목 ‘매도 후 재매수’, 왜 세금이 줄어들까?
“손실 중인 종목을 굳이 팔아야### 마이너스 종목 ‘매도 후 재매수’, 왜 세금이 줄어들까? (원리 설명)
해외주식 양도소득세는 1년(1월 1일~12월 31일) 동안 발생한 ‘실현 손익(확정된 이익과 손실)’을 전부 합산해 계산합니다. 계좌에 찍힌 단순 평가손익은 과세 대상이 아니지만, 매도 버튼을 눌러 손실을 ‘확정’ 짓는 순간 강력한 절세 도구가 됩니다. 이를 금융권에서는 손실 확정(Tax-loss Harvesting) 전략이라고 부릅니다.
- 수익 난 A종목 vs 손실 난 B종목: 실현 손익 상쇄 메커니즘
해외주식은 연간 실현 수익에서 기본 공제 250만 원을 제외한 나머지 금액에 대해 22%(지방소득세 포함)의 양도소득세가 부과됩니다.
만약 올해 A종목을 매도해 +1,000만 원의 수익을 실현했고, 현재 B종목은 -500만 원의 평가손실을 기록 중인 상황을 가정해 보겠습니다.
B종목을 그냥 보유할 경우:
과세 대상 금액: 1,000만 원 – 250만 원(기본공제) = 750만 원
납부할 양도세: 750만 원 × 22% = 165만 원
B종목을 매도해 손실(-500만 원)을 확정할 경우:
연간 최종 실현 손익: +1,000만 원 – 500만 원 = +500만 원
과세 대상 금액: 500만 원 – 250만 원(기본공제) = 250만 원
납부할 양도세: 250만 원 × 22% = 55만 원
B종목의 마이너스를 장부상 손실로 확정하는 것만으로 과세표준이 줄어들어, 세금을 110만 원(500만 원 × 22%) 절감하게 됩니다.
- 매도 후 즉시 다시 사도 기존 포트폴리오 비중을 유지할 수 있는 이유
“손실 난 주식을 팔면 그 종목에 대한 투자 포지션이 사라지는 것 아닌가요?”라는 의문이 들 수 있습니다. 하지만 매도 직후 같은 수량을 즉시 재매수하면 포트폴리오 관점에서 아무런 공백이 발생하지 않습니다.
자산 가치와 보유 수량의 불변: 1주당 100달러에 10주를 가지고 있던 종목이 50달러로 하락했을 때, 50달러에 10주를 전량 매도($500 현금화)한 뒤 곧바로 50달러에 10주를 다시 매수($500 소진)합니다. 계좌의 현금 잔고와 B종목 10주라는 보유 수량, 포트폴리오 내 비중은 그대로 유지됩니다.
평단가 리셋(취득가액 조정): 포트폴리오는 그대로 유지되지만, 세법상 취득가액은 100달러에서 현재가인 50달러로 낮아집니다. 즉, 미래에 낼 세금의 기준점을 현재로 당겨와 올해 발생한 큰 수익을 상쇄하는 데 사용하는 원리입니다.
주의할 점: 국내 세법상 해외주식은 결제일(체결일로부터 영업일 기준 T+2일 또는 T+1일, 시장별 상이) 기준으로 손익이 귀속되므로, 연말 폐장일 직전 결제 일정을 반드시 확인하고 실행해야 당해 연도 세금에 반영됩니다.
Want me to explain the risks or transaction fee trade-offs of this tax-loss harvesting strategy?
Yes
실전 예시로 보는 세금 절감 효과: 110만 원 아끼는 법
이론이 아무리 그럴듯해도 “그래서 내 통장에서 실제로 얼마가 굳는데?”가 가장 궁금하실 겁니다.
이해를 돕기 위해 올해 미국 테크주 상승장 덕분에 750만 원의 수익을 확정(매도 완료)한 서학개미 A씨의 실제 계좌 상황을 가정해 보겠습니다.
실현 수익: +750만 원 (매도 완료)
보유 중인 마이너스 종목: -500만 원 (현재 평가손실 상태)
A씨가 연말에 어떤 선택을 하느냐에 따라 이듬해 5월 납부 고지서의 숫자는 완전히 달라집니다.
Case 1. 아무것도 하지 않고 가만히 두었을 때
“마이너스 난 주식은 언젠가 오르겠지, 그냥 묻어두자!”
마이너스 종목을 매도하지 않고 그대로 보유하면, 장부상 평가손실일 뿐 세법상 손실로 인정되지 않습니다. 국세청은 이미 실현된 +750만 원에 대해서만 세금을 부과합니다.
연간 총 실현 손익: 7,500,000원
과세표준 계산 (기본공제 250만 원 차감):
7,500,000원−2,500,000원=5,000,000원
최종 납부 세액 (양도소득세 20% + 지방소득세 2% = 22%):
5,000,000원×22%=1,100,000원
A씨는 내년 5월 국세청에 110만 원의 세금을 고스란히 현금으로 납부해야 합니다.
Case 2. 마이너스 종목 매도 후 즉시 재매수했을 때
“손실 500만 원을 일단 매도해서 확정 짓고, 1분 뒤에 바로 다시 사자!”
A씨가 평가손실 -500만 원 상태인 종목을 장중 전량 매도한 뒤, 곧바로 같은 수량을 재매수했습니다. 주식 보유 수량과 포트폴리오 비중은 그대로 유지되지만, 장부에는 -500만 원의 실현 손실이 공식적으로 찍힙니다.
연간 총 실현 손익 (손익통산 적용):
+7,500,000원−5,000,000원=2,500,000원
과세표준 계산 (기본공제 250만 원 차감):
2,500,000원−2,500,000원=0원
최종 납부 세액:
0원×22%=0원
기본공제 한도인 250만 원 안으로 순이익이 쏙 들어가면서 납부할 세금이 0원으로 소멸합니다.
한눈에 비교하는 절세 전 vs 절세 후 차액
구분 Case 1 (가만히 둘 때) Case 2 (매도 후 재매수) 차액 (절세 효과)
확정 실현 손익 +750만 원 +250만 원 (+750만 – 500만) -500만 원 (과세표준 감소)
기본공제 차감 -250만 원 -250만 원 –
과세표준 500만 원 0원 -500만 원
적용 세율 22% 22% –
최종 납부 세액 110만 원 0원 110만 원 절약
단 한 번의 매도-재매수 클릭만으로 주식 보유 수량은 1주도 줄이지 않은 채, 순수 현금 110만 원을 아낄 수 있습니다. 투자 수익률로 환산하면 앉은자리에서 확정 110만 원의 무위험 수익을 챙긴 셈입니다.
Want me to write the next section on critical warnings (settlement dates, transaction fees, and wash-sale rules)?
Yes
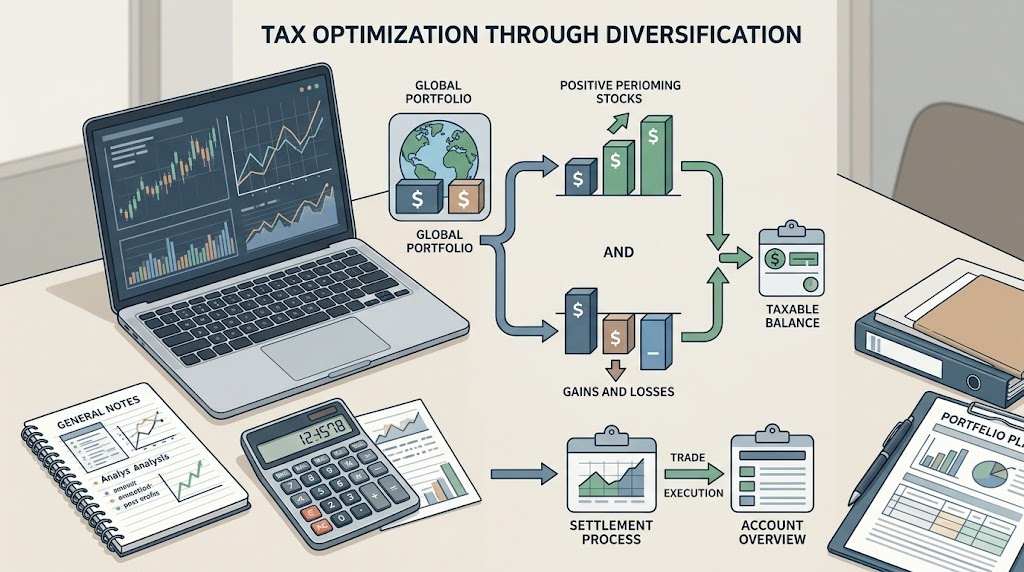
실수하면 세금 못 줄인다! 반드시 알아야 할 3가지 주의사항
매도 후 재매수 전략은 확실한 절세법이지만, 주식 거래 시스템과 세법의 디테일을 놓치면 오히려 손실 확정이 내년으로 넘어가 세금 폭탄을 맞거나 불필요한 비용만 낭비할 수 있습니다. 실행 버튼을 누르기 전 아래 3가지를 반드시 확인해야 합니다.
- 결제일 주의: 체결일이 아닌 ‘결제일(Settlement Date)’ 기준
해외주식 양도소득세 귀속 연도는 주문이 체결된 날이 아니라, 계좌로 주식과 현금이 최종 정산되는 ‘결제일’을 기준으로 판정합니다.
미국 주식 결제 주기 (T+1): 미국 증시는 결제 주기가 체결일 익일(T+1 영업일)로 단축되어 운영되고 있으나, 국내 증권사를 거치는 해외주식 결제는 시차 및 현지 예탁기관 일정에 따라 안전하게 최소 2~3 영업일 전 처리가 필요합니다.
12월 31일에 매도하면 무효: 12월 30일이나 31일 장 마감 직전에 매도하면 체결은 올해 완료되어도 실제 결제일은 1월 초로 넘어갑니다. 이 경우 손실이 당해 연도가 아닌 ‘다음 해’ 실현 손익으로 반영되어 올해 수익에 대한 양도세를 전혀 상쇄하지 못합니다.
대응 팁: 매년 12월 마지막 주 현지 거래소 휴장일과 국내 증권사 결제 마감 공지를 확인하고, 늦어도 12월 26~27일 이전에는 매도를 마치는 것이 안전합니다.
- 거래 비용과 환율: 배보다 배꼽이 더 클 수 있다
절세액보다 거래에 수반되는 부대비용이 크다면 실익이 반감됩니다.
매도·재매수 왕복 수수료: 종목을 팔고 다시 사면서 증권사 거래 수수료(평균 0.07%~0.25%) 및 미국 증권거래위원회(SEC) 매도 제비용이 각각 1회씩 발생합니다.
호가 스프레드 및 단기 시세 변동: 매도 주문 후 재매수 주문을 넣는 짧은 찰나에 주가가 급등하면 기존 수량만큼 다시 담지 못해 슬리피지(체결 오차) 손실이 발생할 수 있습니다.
환차손익의 과세 반영: 원화 환산 기준으로 양도차익을 계산하므로, 매수 시점 대비 원/달러 환율이 크게 올랐다면 달러 기준 주가는 마이너스라도 원화 기준으로는 손실 폭이 축소되어 기대만큼 세금이 줄지 않을 수 있습니다.
- 워시세일(Wash-Sale) 룰: 미국 세법 vs 한국 세법 차이
미국 주식 관련 커뮤니티에서 가장 많은 혼란을 주는 개념이 바로 ‘워시세일 룰(Wash-Sale Rule)’입니다.
미국 국세청(IRS)의 규정: 미국 세법에서는 손실을 내고 매도한 주식을 전후 30일 이내에 다시 매수할 경우, 세금 계산 시 그 손실을 즉시 인정해주지 않고 재매수한 주식의 취득가액에 얹어 손실 인정을 이연시킵니다.
국내 거주자에 대한 한국 국세청 기준: 대한민국 소득세법상 거주자의 해외주식 양도소득세 산정 시에는 미국 IRS의 워시세일 룰이 적용되지 않습니다. 즉, 매도 후 1분 뒤에 바로 같은 주식을 다시 사더라도 당해 연도 실현 손실로 정상 인정됩니다.
단, 통정매매나 비정상적인 가격 조작성 거래가 아닌 일반 장중 정상 체결을 통해 매도와 매수를 진행해야 세무상 문제없이 손익통산 혜택을 온전히 누릴 수 있습니다.
Want me to draft the next section: Step-by-step practical guide for calculating and placing orders?
Yes
똑똑한 투자자를 위한 실전 실행 가이드 (Step-by-Step)
원리와 주의사항을 모두 확인했다면, 이제 계좌를 열고 직접 실행에 옮길 차례입니다. 실수 없이 세금을 0원으로 맞추는 3단계 프로세스를 차례대로 따라 해보세요.
1단계: 증권사 앱에서 현재 ‘실현 손익’ 및 ‘미실현 손익’ 조회하기
가장 먼저 내가 올해 확정한 이익이 얼마인지, 그리고 물려있는 종목의 평가손실이 얼마인지 정확한 숫자를 확인해야 합니다.
실현 손익 확인: 증권사 MTS/HTS 메뉴에서 [해외주식] → [양도소득세 조회/신고] 또는 [해외주식 실현손익] 탭으로 이동합니다. 조회 기간을 당해 연도 1월 1일부터 현재 일자까지로 설정하고, 현재까지 확정된 순이익(양도차익) 총액을 메모합니다.
미실현 손익(평가손익) 확인: [해외 잔고] 메뉴에서 마이너스 수익률을 기록 중인 보유 종목들의 ‘원화 기준 평가손익’을 확인합니다. (※ 달러 기준이 아닌, 증권사 고시 환율이 반영된 원화 손익을 확인해야 정확합니다.)
2단계: 양도차익을 250만 원 이하로 맞추기 위한 목표 매도 수량 계산법
무작정 손실 종목을 전량 매도할 필요는 없습니다. 올해 확정된 양도차익을 딱 기본공제 한도인 250만 원 수준까지 낮출 만큼만 수량을 계산해 매도하면 됩니다.
목표 확정 손실액 계산 공식:
필요 손실액=현재 실현 손익−250만 원
(예: 현재 실현 손익이 600만 원이라면, 필요한 확정 손실액은 600만 원−250만 원=350만 원)
종목별 매도 수량 산정:
손실 종목 B의 1주당 평가손실이 원화 기준 -7만 원이라면:
350만 원÷7만 원=50주
즉, B종목 50주만 부분 매도하면 양도차익이 정확히 250만 원으로 맞춰집니다.
3단계: 장중 매도 체결 후 즉시 재매수 주문 넣는 팁
매도 후 주가가 갑자기 튀어 오르는 ‘슬리피지(체결 오차)’를 최소화하면서 포지션을 유지하는 실전 노하우입니다.
지정가 주문 활용: 변동성이 큰 정규장 초반(개장 직후 30분)은 피하고, 주가 흐름이 안정적인 시간대에## 똑똑한 투자자를 위한 실전 실행 가이드 (Step-by-Step)
해외주식 절세의 핵심은 연간 기본공제 한도인 250만 원을 알뜰하게 활용하는 것입니다. 증권사 계좌를 켜고 차례대로 따라 할 수 있는 3단계 실행 가이드입니다.
1단계: 증권사 앱에서 현재 ‘실현 손익’ 및 ‘미실현 손익’ 조회하기
가장 먼저 올해 이미 확정된 손익과 현재 보유 중인 평가 손익을 확인해야 합니다.
메뉴 이동: 증권사 앱 검색창에 ‘해외주식 양도소득세’ 또는 ‘해외주식 실현손익’을 검색합니다.
누적 실현손익 확인: 당해 1월 1일부터 현재까지 체결 완료된 ‘누적 실현 손익’을 조회합니다. 여러 증권사를 이용 중이라면 모든 계좌의 손익을 합산해야 합니다.
미실현 손익(평가손익) 확인: 잔고 화면에서 수익 중인 종목과 손실 중인 종목의 평가 손익을 각각 정리합니다.
2단계: 양도차익을 250만 원에 맞추기 위한 목표 매도 수량 계산법
연간 실현수익이 250만 원을 초과하면 22%의 양도소득세가 부과됩니다. 반대로 250만 원 미만이라면 공제 혜택을 다 쓰지 못하는 셈입니다. 목표 매도 수량은 다음 공식으로 계산합니다.
필요 차익 = 250만 원 – 올해 누적 실현손익
목표 매도 주수 = 필요 차익 ÷ (현재가 – 매입단가) ÷ 적용 환율
현재 누적 실현손익이 100만 원인 경우:
남은 공제 한도: 250만 원−100만 원=150만 원
평가수익이 발생한 종목 중 원화 환산 기준 약 150만 원 상당의 수익 분만큼 매도 수량을 계산해 체결합니다.
현재 누적 실현손익이 400만 원인 경우 (초과 상태):
손실 중인 종목을 찾아 -150만 원의 손실을 실현(손익 통산)시켜 전체 순수익을 250만 원으로 낮춥니다.
3단계: 장중 매도 체결 후 즉시 재매수 주문 넣는 팁
장기 보유할 우량주라면 주식을 처분하는 것이 목적이 아니라 ‘취득가액을 높여 미래의 세금을 줄이는 것’이 목적입니다.
지정가 분할 매도·매수: 변동성으로 인한 슬리피지(체결 오차)를 줄이기 위해 매도 주문 체결 즉시 동일한 수량을 같은 호가 또는 현재가로 재매수 주문을 넣습니다.
체결일과 결제일(T+1~T+2) 주의: 미국 주식은 결제일 기준으로 연도 내 반영되어야 합니다. 연말 폐장일 직전 최소 2~3영업일 전까지는 매도 체결을 완료해야 당해 연도 손익으로 잡힙니다.
원화 주문 서비스 활용: 달러 예수금이 바로 환전되지 않아도 ‘원화 주문’이나 ‘증거금 거래’를 이용하면 매도 체결 대금을 활용해 곧바로 재매수가 가능합니다.
에필로그
합법적인 절세는 수익률 22%를 무위험으로 더 챙기는 가장 확실한 투자법입니다. 시장의 등락을 맞추는 것은 어렵지만, 나가는 세금을 줄여 확정 수익을 지키는 것은 투자자가 통제할 수 있는 영역입니다.
지금 바로 점검해야 할 체크리스트
[ ] 올해 해외주식 누적 실현손익이 250만 원을 초과했는가?
[ ] 250만 원 미만이라면, 수익 중인 종목을 일부 매도해 기본공제를 모두 채웠는가?
[ ] 250만 원을 훌쩍 넘겼다면, 물려있는 손실 종목을 매도해 손익 통산을 적용했는가?
[ ] 결제일 기준을 고려해 올해 거래 마감일 최소 3영업일 전에 실행 계획을 세웠는가?
특정 증권사(키움, 토스, 미래에셋 등)의 화면 경로 캡처 가이드나 보유 종목 기반의 구체적인 수식 계산이 필요하시면 요청에 맞춰 본문 초안을 보완해 드립니다.
추가로 필요한 작성 작업이 있으신가요?
특정 증권사(키움·토스·미래에셋) 맞춤 화면 경로 가이드 작성
실제 보유 종목과 수익률 기반 매도 수량 예시 계산기 작성