프롤로그: 절세 계좌 3대장, 왜 납입 순서가 중요할까?
열심히 일해서 번 소중한 월급, 혹은 아껴서 모은 시드머니로 투자를 시작할 때 가장 먼저 마주하는 복병이 있습니다. 바로 ‘세금’입니다.
주식 배당금을 받거나 해외 ETF로 수익을 낼 때마다 꼬박꼬박 15.4%씩 떼어가는 세금을 보면, 밑 빠진 독에 물을 붓는 기분이 들곤 하죠.
그래서 우리는 국가가 합법적으로 세금을 깎아주겠다고 만든 세 가지 무기를 챙겨야 합니다. 이름하여 재테크 판의 ‘절세 삼총사’, 연금저축펀드, IRP(개인형 퇴직연금), 그리고 ISA(개인종합자산관리계좌)입니다.
따로따로 굴리면 평범하지만, 묶으면 강력한 ‘어벤져스’
많은 초보 투자자분들이 이 계좌들을 그저 “좋다니까 일단 만들어둔 통장” 정도로 생각하고, 손에 잡히는 대로 돈을 넣곤 합니다.
하지만 이 계좌들은 축구팀의 포지션처럼 각자의 역할이 완전히 다릅니다.
연금저축펀드 & IRP (수비수/장기전): 당장 올해 연말정산 때 낸 세금을 돌려주는 강력한 ‘세액공제’ 무기지만, 원칙적으로 만 55세까지 돈을 묶어두는 든든한 방어선입니다.
ISA (미드필더/중기전): 당장의 세액공제는 없지만, 3년만 채우면 수익의 상당 부분을 한 푼도 떼지 않고 내 지갑으로 돌려주는 전천후 ‘비과세’ 치트키입니다.
만약 3년 뒤 결혼 자금이나 내 집 마련에 써야 할 돈을 무턱대고 13월의 월급 욕심에 연금 계좌에 몽땅 털어 넣는다면 어떻게 될까요? 돈을 뺄 때 뱉어내야 하는 세금(기타소득세 16.5%) 때문에 오히려 피눈물을 흘릴 수 있습니다.
반대로 몇십 년 뒤 노후 자금으로 굴릴 돈을 일반 위탁 계좌나 혜택이 작은 곳에 방치한다면, 매년 돌려받을 수 있는 수십~수백만 원의 세금을 길바닥에 버리는 셈이죠.
즉, 이 셋을 따로따로 다루면 제 실력을 내지 못하지만, 하나의 패키지로 묶어 관리하면 ‘지금 돌려받는 세금’과 ‘불어나서 안 떼이는 세금’을 동시에 챙길 수 있습니다.
‘얼마나’ 넣느냐보다 중요한 것은 ‘어디에 먼저’ 넣느냐
내 지갑에서 나갈 수 있는 투자 자금은 한정되어 있습니다. 1년에 500만 원을 굴릴 수 있는 사람도 있고, 2,000만 원 이상을 굴릴 수 있는 사람도 있죠.
자금의 크기보다 훨씬 중요한 것은 바로 ‘입금하는 순서(납입 교통정리)’입니다.
내 연봉 수준에서 돌려받을 수 있는 환급금 한도는 어디까지인가?
언제 써야 하는 돈이고, 묶여도 괜찮은 돈은 얼마인가?
만기가 되었을 때 다른 절세 계좌와 연결해 추가 보너스를 챙길 수 있는가?
이 세 가지 기준을 바탕으로 첫 번째 버킷부터 차례대로 돈을 흘려보내야 세는 돈 없이 혜택을 100% 흡수할 수 있습니다. 이것이 바로 우리가 ‘황금 배분 순서’를 반드시 알아야 하는 이유입니다.
이제 각 계좌의 특성을 한눈에 정리해 보고, 여러분의 지갑 사정에 딱 맞는 ‘1년 투자 한도 최적 납입 로드맵’을 차근차근 짚어드리겠습니다.
다음 파트 작성을 원하시면 선택해 주세요:
- 세 계좌 핵심 요약 비교표 작성
- 1년 투자 한도 최적 납입 순서 본문 작성
한눈에 보는 3대 절세 계좌 핵심 요약 (비교표)
본격적으로 돈을 쪼개 넣기 전에, 각 계좌가 가진 ‘스펙’을 정확히 파악해야 합니다. 납입 한도와 세제 혜택은 물론, 가장 중요한 돈이 묶이는 기간과 인출 조건이 제각각이기 때문인데요.
한눈에 비교할 수 있도록 핵심 항목만 모아 표로 정리했습니다.
절세 계좌 3총사 핵심 스펙 총정리
구분 연금저축펀드 개인형 IRP ISA (개인종합자산관리계좌)
연간 납입 한도 최대 1,800만 원 (IRP와 합산) 최대 1,800만 원 (연금저축과 합산) 연 2,000만 원 (최대 1억 원까지 이월 가능)
세액공제 한도 연 600만 원까지 연 900만 원까지 (연금저축 합산) 세액공제 없음 (연말정산 혜택 X)
세제 혜택
연말정산 세액공제 (13.2% ~ 16.5%)
과세이연 (수익에 대해 인출 시까지 비과세)
연말정산 세액공제 (13.2% ~ 16.5%)
과세이연 및 퇴직소득세 감면
순수익 비과세 (일반 200만 원 / 서민 400만 원)
초과분 9.9% 분리과세
의무 가입 기간 최소 5년 이상 납입 최소 5년 이상 납입 최소 3년 의무 가입
수령 방식 및 시점 만 55세 이후 연금 수령 (연금소득세 3.3%~5.5%) 만 55세 이후 연금 수령 (연금소득세 3.3%~5.5%) 3년 만기 후 일시금 수령 or 연금 계좌 전환
중도 인출 조건
자유로움
(세액공제 안 받은 원금은 페널티 없이 인출 가능)
원칙적 불가
(무주택자 주택 구입, 6개월 이상 요양 등 법정 사유만 가능)
원금 자유 인출 가능
(수익금은 만기 해지 시 정산)
중도 해지 페널티 공제받은 원금 + 수익금에 대해 기타소득세 16.5% 부과 전액 해지만 가능, 기타소득세 16.5% 일괄 부과 비과세·분리과세 혜택 박탈, 일반 과세(15.4%) 적용
💡 비교표에서 반드시 짚고 넘어가야 할 3가지 체크포인트
연금저축과 IRP는 ‘한 몸’입니다.
두 계좌의 연간 납입 한도는 개별이 아닌 합산 1,800만 원입니다. 세액공제 역시 연금저축에서 최대 600만 원까지 먼저 인정받고, 나머지 300만 원을 IRP로 채워야 최대치인 총 900만 원을 맞출 수 있습니다.
유동성(돈 뺄 때의 자유도)의 차이가 큽니다.
연금저축펀드는 세액공제를 받지 않은 초과 납입 원금에 대해 언제든 수수료 없이 인출할 수 있어 상대적으로 유연합니다.
반면 IRP는 법정 예외 사유가 아니면 일부 인출이 불가능해, 급전이 필요할 경우 계좌 전체를 해지하며 기타소득세(16.5%) 폭탄을 맞을 위험이 있습니다.
ISA는 3년 뒤 현금화가 가능한 ‘중기 절세 무기’입니다.
연금 계좌는 만 55세까지 긴 호흡으로 묶이지만, ISA는 3년만 지나면 비과세 혜택을 챙겨 목돈으로 뺄 수 있습니다. 특히 만기 자금을 연금 계좌로 넘기면 추가 세액공제(전환 금액의 10%, 최대 300만 원) 보너스까지 챙길 수 있어 계좌 간 징검다리 역할을 톡톡히 합니다.
다음 단계로 작성할 내용을 선택해 주세요:
- 계좌별 특징과 주의점 작성
- 1년 투자 한도 최적 납입 순서 작성
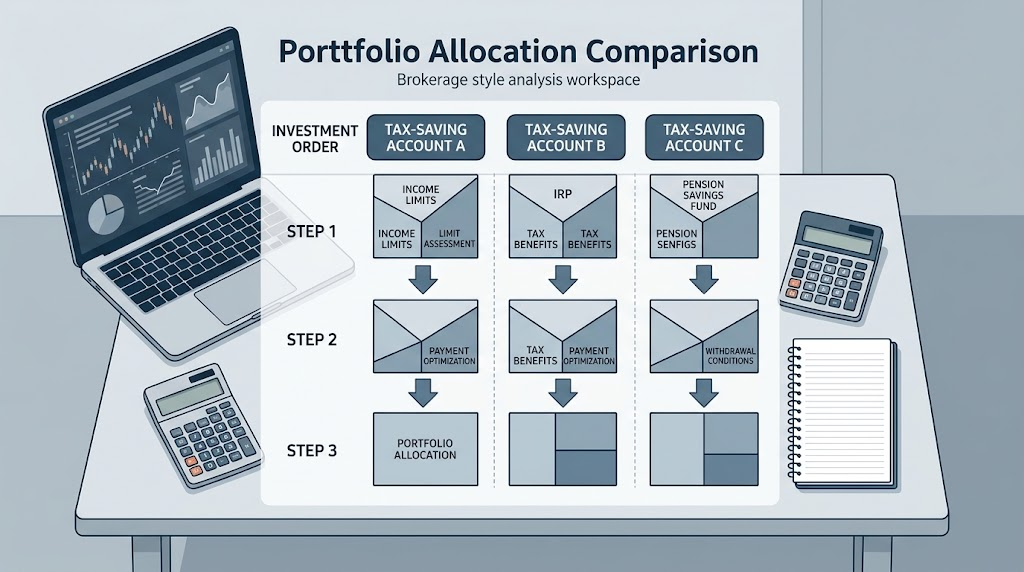
계좌별 특징과 주의점 짚고 넘어가기
앞서 전체적인 스펙을 비교해 보았다면, 이번에는 세 계좌의 고유한 성격과 반드시 알고 있어야 할 치명적인 주의점을 하나씩 파헤쳐 보겠습니다. 장점만 보고 가입했다가 생각지 못한 제약에 발이 묶이지 않으려면 이 특성들을 명확히 알고 있어야 합니다.
- 연금저축펀드: 가장 유연하고 다루기 쉬운 기본기 계좌
연금저축펀드는 세 계좌 중 투자 편의성과 유동성이 가장 뛰어난 계좌입니다. 재테크를 시작할 때 1순위로 개설을 추천하는 이유이### 계좌별 특징과 주의점 짚고 넘어가기
절세 계좌를 활용할 때는 각 계좌의 특성과 규약을 명확히 알고 있어야 자금 묶임이나 세제상 불이익을 피할 수 있습니다. 3대 필수 절세 계좌의 핵심 포인트는 다음과 같습니다.
1년 투자 한도 최적 납입 순서 (Case별 로드맵)
절세 계좌를 활용할 때 가장 중요한 것은 자금의 성격과 세제 혜택의 크기에 맞춰 돈을 차례대로 흘려보내는 것입니다. 가장 추천하는 첫 단추는 ‘Step 1. 연금저축펀드 600만 원’ 우선 납입입니다. 연금저축펀드는 주식형 ETF를
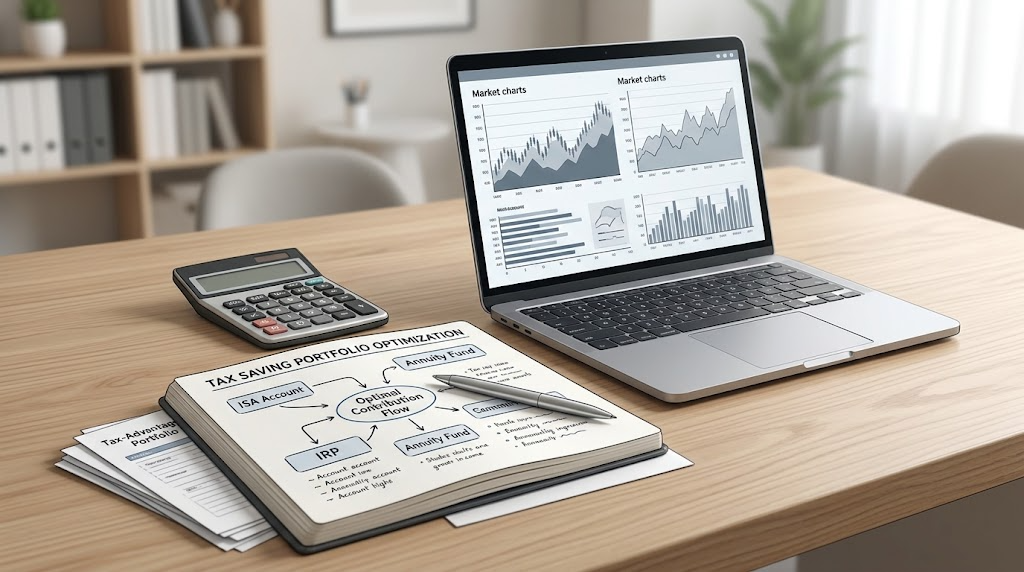
투자 성향 및 자금 목적별 맞춤 전략
모두에게 일률적으로 적용되는 정답은 없습니다. 내가 처한 생애 주기와 언제 쓸 돈인지에 따라 집중해야 할 계좌가 완전히 달라지기 때문입니다. 내 상황에 가장 가까운 케이스를 확인하고 맞춤형 포트폴리오를 세워보세요.
Case A. 3~5년 내 주택 구입·결혼 등 목돈이 필요한 사회초년생 (ISA 중심)
핵심 전략: ISA 연 2,000만 원 한도 우선 채우기 + 연금저축 소액 적립
추천 로드맵: 이제 막 사회에 첫발을 디딘 2030 사회초년생은 당장의 13월의 월급(세액공제)보다 ‘자금의 유동성’이 최우선입니다. 덜컥 연금 계좌에 전 재산을 묶어두었다가 전세 보증금이나 결혼 자금이 필요해 계좌를 깨면 16.5%의 기타소득세 페널티를 맞게 됩니다. 따라서 의무 가입 기간이 3년으로 짧고, 원금을 언제든 비과세 페널티 없이 출금할 수 있는 ISA 계좌에 투자금의 70~80%를 먼저 배분하세요. 연금저축은 세액공제를 체감할 수 있는 수준(월 10~20만 원)으로 소액만 병행하는 것이 안전합니다.
Case B. 연말정산 환급금이 최우선인 3040 직장인 (연금저축+IRP 중심)
핵심 전략: 연금저축 600만 원 + IRP 300만 원 완납 (총 900만 원 우선 확보)
추천 로드맵: 소득 구간이 올라가면서 세금 부담이 부쩍 커진 3040 직장인은 확정 수익과 다름없는 세액공제 혜택을 끝까지 채우는 것이 유리합니다. 총급여 5,500만 원 초과자라도 13.2%의 공제율이 적용되어 900만 원 납입 시 118만 8,000원을 돌려받고, 5,500만 원 이하라면 무려 148만 5,000원(16.5%)을 환급받습니다. 주거 안정이 어느 정도 이루어졌고 은퇴까지 15년 이상의 시간이 남아 있다면, 매년 연금저축과 IRP를 한도까지 꽉 채워 연말정산 환급금을 챙긴 뒤 그 환급금으로 재투자하는 스노우볼 전략을 추천합니다.
Case C. 여유 자금이 풍부한 고소득 투자자 (ISA 만기 연금 전환 테크트리)
핵심 전략: ISA 3년 만기 주기적 순환 + 연금 계좌 이체로 추가 세액공제 극대화
추천 로드맵: 이미 연간 절세 한도를 넉넉히 채울 여력이 있는 고소득·자산가라면 ‘ISA 3년 주기 연금 전환 테크트리’를 적극 활용해야 합니다. ISA 계좌를 3년마다 해지하여 모인 목돈을 연금 계좌로 전환하면, 전환 금액의 10%(최대 300만 원 한도)를 기존 연금 세액공제(900만 원)와 별개로 추가 세액공제받을 수 있습니다. 즉, 해당 연도에는 총 1,200만 원까지 세액공제 한도가 늘어나는 셈입니다. ISA 해지 직후 곧바로 새로운 ISA를 개설해 3년 주기를 계속 굴리면, 비과세 혜택과 세액공제 보너스를 영구적으로 누리는 최상급 절세 루프가 완성됩니다.
꼭 알아둬야 할 실전 꿀팁 & 치명적인 실수 방지법
절세 계좌를 운용할 때는 단순히 한도에 맞춰 돈을 넣는 것보다, 숨겨진 추가 혜택을 챙기고## 꼭 알아둬야 할 실전 꿀팁 & 치명적인 실수 방지법
절세 계좌는 혜택이 큰 만큼 운용 방식에 따라 세금
에필로그: 내 상황에 맞는 세팅부터 시작하세요
재테크에서 가장 중요한 것은 남들이 좋다는 상품을 무작정 따라 하는 것이 아니라, ‘내 삶의 시간표’에 자금의 흐름을 맞추는 것입니다. 3년 뒤 필요한 돈과 30년 뒤 은퇴 자금의 성격이 완전히 다른 것처럼, 절세 계좌 역시 내 현재 상황에 맞게 차근차근 조율해 나가는 것이 핵심입니다.
📌 핵심 요약 3줄 정리
유동성과 확정 환급금: 연금저축(600만 원)을 우선 채우고, 여력이 있다면 IRP(300만 원)로 세액공제 한도(총 900만 원)를 채우세요.
중기 목돈 마련: 3~5년 내 써야 할 자금은 원금 인출이 자유롭고 비과세 혜택이 큰 ISA(연 2,000만 원)를 적극 활용하세요.
만기 전환 보너스: ISA 만기 자금을 연금 계좌로 넘기면 전환액의 10%(최대 300만 원) 추가 세액공제까지 챙길 수 있습니다.
여러분은 올해 세액공제 한도를 얼마나 채우셨나요? 혹은 나만의 절세 계좌 운용 꿀팁이 있다면 댓글로 자유롭게 나눠주세요! 작은 세팅 하나가 10년 뒤 자산 격차를 만듭니다.
어떤 방향으로 본문 작성을 도와드릴까요?
원하시는 작업을 선택해 주세요
목차 전체를 바탕으로 완성형 블로그 포스팅 본문 작성
특정 챕터(예: 최적 납입 순서 및 Case별 전략) 집중 작성
Submit