청년주거지원방법 관련 이미지 1
들어가며: 치솟는 월세·전세가, 청년들이 주거 지원을 꼭 알아야 하는 이유
청년 주거 지원 제도를 다루는 블로그 포스팅의 도입부 본문입니다.
Introduction: Soaring Rent Prices, Why Young Adults Must Know About Housing Support
치솟는 월세와 전세가로 인해 홀로서기를 시작하는 청년들의 어깨가 점점 무거워지고 있습니다. 월세 몇 십만 원과 관리비를 내고 나면 통장은 스쳐 지나갈 뿐이고, 내 집 마련은커녕 전세 보증금 구하기조차 막막한 것이 오늘날 청년들의 차가운 주거 현실입니다.
Chisotsneun wolse·jeonsega, cheongnyeondeuri jugeo jiwoneul kkok araya haneun iyu
The Reality of High Housing Costs: For college students, job seekers, and young professionals starting independent lives, rent and housing maintenance fees take up a massive portion of monthly income, severely limiting their ability to save or build financial stability.
Hidden Government and Local Benefits: Many government agencies and local municipalities offer robust housing support programs—such as monthly rent subsidies and low-interest jeonse loans—specifically tailored for youth, yet countless eligible individuals miss out simply because they don’t know where to look.
Goal of This Guide: By understanding and comparing available youth housing policies upfront, you can dramatically reduce your monthly financial burden and secure a stable foundation for your independence.
Explore related housing support topics:
What are the major youth housing support programs?
How do I qualify for youth monthly rent subsidies?
한눈에 보는 주요 청년주거지원 제도 총정리 (대출 vs 보조금)
네이버 블로그 포스팅의 두 번째 본문으로 활용할 수 있도록 작성한 ‘한눈에 보는 주요 청년주거지원 제도 총정리 (대출 vs 보조금)’ 본문입니다.
💡 [소제목] 한눈에 보는 주요 청년주거지원 제도 총정리 (대출 vs 보조금)
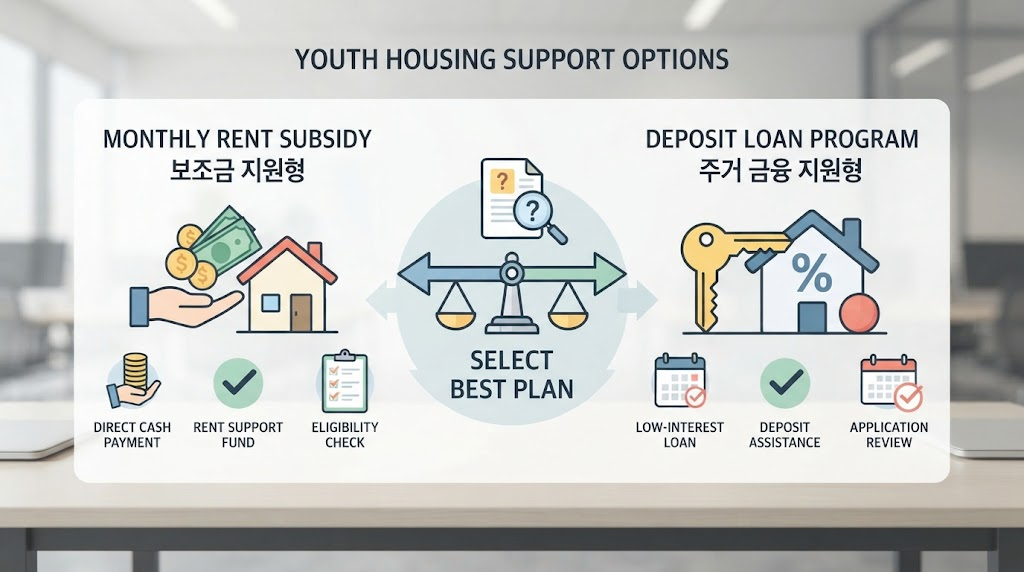
청년 주거 지원 제도를 알아보려 하면 ‘월세 지원’, ‘전세대출’, ‘공공임대’ 등 용어도 다양하고 종류도 많아 어디서부터 손을 대야 할지 혼란스럽기 쉽습니다. 하지만 크게 나누어 보면 내가 살고 있는 집에 직접 보태주는 ‘보조금(현금 지원형)’과 보증금을 저금리로 빌려주는 ‘대출(금융 지원형)’, 그리고 주거 공간 자체를 제공하는 ‘공급형’ 세 가지 갈래로 정리할 수 있습니다.
청년들이 가장 많이 활용하고 혜택을 체감하는 주요 제도를 한눈에 비교해 보겠습니다.
- 매달 현금을 직접 받는 ‘보조금 지원형’ (청년 월세 지원 등)
특징: 매월 일정 금액의 월세를 현금으로 지원받는 방식으로, 별도로 갚을 필요가 없는 소중한 정부 지원금입니다.
대표 제도: 국토교통부와 지자체에서 시행하는 ‘청년 월세 한시 특별지원’ 등이 대표적입니다.
추천 대상: 소득과 자산 기준을 충족하는 무주택 청년으로, 매달 나가는 월세 고정 지출을 실질적으로 줄이고 싶은 분들에게 가장 유리합니다.
- 목돈 부담을 덜어주는 ‘주거 금융 지원형’ (전·월세 보증금 대출)
특징: 시중 은행의 일반 대출 금리와는 비교할 수 없을 정도로 파격적인 저금리(연 1%~2%대)로 전·월세 보증금을 빌려주는 제도입니다.
대표 제도: 주택도시기금에서 운영하는 ‘청년 전용 버팀목 전세자금대출’이나 ‘중소기업취업청년 전세보증금대출(중기청)’ 등
추천 대상: 독립을 위해 전세나 반전세(보증부 월세) 계약을 앞두고 있으며, 큰 보증금 마련이 부담스러운 사회초년생이나 대학생에게 필수적입니다.
- 저렴하게 거주 공간을 얻는 ‘공공임대 및 주택 공급형’
특징: 시세 대비 훨씬 저렴한 임대료로 장기간 안정적으로 거주할 수 있도록 지자체나 LH·SH 등 공공기관에서 공급하는 주택입니다.
대표 제도: 청년 행복주택, 청년 매입임대주택 등
추천 대상: 주거 불안정에서 벗어나 오랫동안 한 곳에서 거주하며 커리어나 학업에 집중하고 싶은 무주택 청년
📝 블로그 작성 팁:
대출과 보조금은 중복 수혜가 가능한 경우도 있지만, 지원 사업의 성격에 따라 제한될 수 있으므로 본인의 거주 형태(월세 거주 vs 전세 계약 예정)에 맞춰 가장 필요한 혜택을 먼저 조준하는 것이 요령입니다!
[유형별 비교 1] 월세가 부담이라면? ‘청년 월세 지원’ 파헤치기
네이버 블로그 포스팅의 세 번째 본문으로 활용할 수 있도록 작성한 ‘[유형별 비교 1] 월세가 부담이라면? ‘청년 월세 지원’ 파헤치기’ 본문입니다.
💡 [소제목] [유형별 비교 1] 월세가 부담이라면? ‘청년 월세 지원’ 파헤치기
매달 통장에서 꼬박꼬박 빠져나가는 월세와 관리비는 사회초년생과 독립 청년들에게 가장 큰 고정 지출이자 스트레스입니다. “조금이라도 아껴보려고 월세 싼 곳을 찾으면 집 컨디션이 너무 안 좋고…” 고민이 많으실 텐데요. 이럴 때 정부에서 매월 최대 20만 원씩 최대 12개월 동안 월세를 현금으로 지원해 주는 ‘청년 월세 한시 특별지원’ 제도를 적극 활용해야 합니다.
구체적으로 어떤 청년들이 지원을 받을 수 있고, 어떻게 신청해야 하는지 핵심만 낱낱이 파헤쳐 보겠습니다.
- 지원 대상 (연령, 소득 및 자산 기준)
연령 기준: 만 19세 ~ 34세 이하로, 부모님과 별도 거주하는 무주택 청년
소득 기준:
청년 본인가구: 중위소득 60% 이하 (기준 중위소득은 매년 조금씩 변동되므로 복지로 또는 마이홈 포털에서 최신 기준 확인 필수)
원가구(부모 + 청년): 중위소득 100% 이하 (단, 만 30세 이상이거나 혼인, 미혼더라도 부모와 생계를 달리하는 일정 소득 이상인 청년은 부모 소득을 보지 않는 예외 규정도 존재합니다.)
자산 기준: 청년 본인가구 및 원가구의 자산가액이 각 기준 금액(예: 청년 가구 소유 재산 합계액 일정 이하 등)을 충족해야 합니다.
- 지원 금액 및 지급 기간
지원 금액: 월 최대 20만 원씩, 실제 납부하는 월세 금액 한도 내에서 현금으로 지원됩니다. (예: 월세가 15만 원이면 15만 원 지급, 월세가 30만 원이면 최대 한도인 20만 원 지급)
지급 기간: 생애 주기별로 최대 12개월(1년) 동안 매월 지정된 계좌로 입금됩니다. (지자체 예산 상황이나 사업 회차에 따라 세부 조건이 다를 수 있으니 공고를 꼭 확인하세요.)
- 신청 방법 및 주의할 점 (서류 준비 팁)
신청 경로: 온라인으로는 ‘복지로(bokjiro.go.kr)’ 홈페이지 또는 앱을 통해 간편하게 신청할 수 있으며, 오프라인 방문 시에는 주소지 관할 읍·면·동 행정복지센터를 통해 접수 가능합니다.
필요 서류: 월세 임대차계약서, 월세 이체 확인 내역서, 통장 사본 등이 기본으로 요구되므로 계약 초기부터 월세 낸 내역(이체 영수증 등)을 잘 보관해 두는 것이 합격 지름길입니다!
[유형별 비교 2] 전·월세 보증금이 필요하다면? ‘청년 전용 버팀목 전세자금대출’ 등 금리 비교
네이버 블로그 포스팅의 네 번째 본문으로 활용할 수 있도록 작성한 ‘[유형별 비교 2] 전·월세 보증금이 필요하다면? ‘청년 전용 버팀목 전세자금대출’ 등 금리 비교’ 본문입니다.
💡 [소제목] [유형별 비교 2] 전·월세 보증금이 필요하다면? ‘청년 전용 버팀목 전세자금대출’ 등 금리 비교
월세 지원으로 매달 나가는 숨통을 텄다면, 이번에는 독립을 위해 가장 큰 목돈이 필요한 전·월세 보증금 해결법을 살펴볼 차례입니다. 시중 은행의 일반 전세대출 금리가 연 4~6%를 넘나드는 요즘, 사회초년생이나 대학생이 그 높은 이자를 감당하기란 사실상 불가능에 가깝습니다.
이때 정부에서 지원하는 대표적인 저금리 청년 주거 금융 상품을 이용하면 이자 부담을 획기적으로 낮출 수 있습니다. 대표적인 상품들의 특징과 금리 혜택을 비교해 보겠습니다.
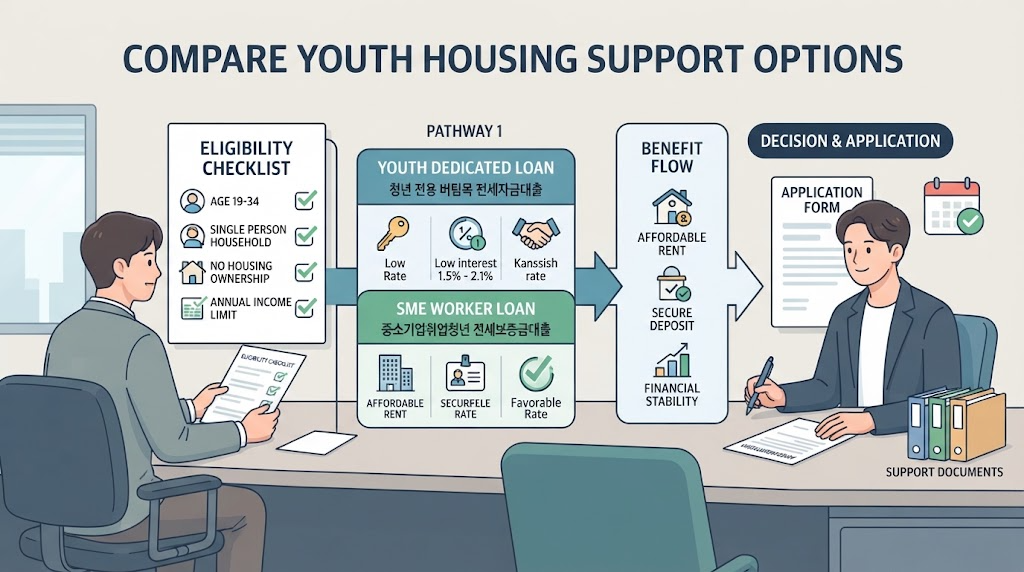
- 청년 전용 버팀목 전세자금대출
지원 대상: 만 19세 이상 ~ 만 34세 이하의 무주택 청년 (부부합산 연소득 5천만 원 이하 기준 적용)
대출 한도 및 금리:
최대 한도: 수도권 기준 최대 2억 원 (지방은 1억 6천만 원) 이내 (보증금의 80% 이내)
대출 금리: 연 1.5% ~ 2.1% 수준의 파격적인 초저금리 (소득 수준 및 보증금 금액에 따라 차등 적용)
특징: 만 25세 미만 단독 세대주인 경우나 일반 청년 조건에 따라 우대금리 혜택을 추가로 받을 수 있어, 전세를 처음 구하는 청년들에게 가장 대중적이고 유리한 상품입니다.
- 중소기업취업청년 전세보증금대출 (일명 ‘중기청’)
지원 대상: 중소·중견기업에 재직 중인 청년 또는 청년창업자 (만 19세 ~ 만 34세 이하, 외나무다리 같은 소득 조건: 연소득 3,500만 원 이하, 외벌이 기준)
대출 한도 및 금리:
최대 한도: 최대 1억 원 (보증금의 100% 또는 80% 지원 상품 선택 가능)
대출 금리: 연 1.5%의 고정금리 (버팀목보다 더 낮거나 유사한 최저 수준의 금리 혜택)
특징: 조건에만 해당된다면 현존하는 전세대출 중 금리와 한도 측면에서 가장 강력한 혜택을 자랑하지만, 대상 기업의 요건(중소기업 확인서 발급 등)이 까다로우므로 사전 확인이 필수입니다.
- 대출 심사 시 미리 체크해야 할 필수 조건
계약 전 가심사 받기: 마음에 드는 집을 먼저 계약하기 전에, 기금 e든든 홈페이지나 취급 은행(우리, KB, 신한 등) 창구에서 대출이 얼마까지 나오는지 ‘사전 자산 심사 및 가가정’을 먼저 받아보는 것이 안전합니다.
주택 요건: 전용면적 85㎡ 이하 주택이면서 임차보증금 한도(예: 수도권 3억 원 이하 등)를 충족해야 대출 대상이 되므로, 집을 보러 다닐 때 이 기준을 꼭 염두에 두어야 합니다.
나의 상황에 딱 맞는 ‘최유리한 제도’ 선택 가이드 (셀프 진단)
네이버 블로그 포스팅의 다섯 번째 본문으로 활용할 수 있도록 작성한 ‘나의 상황에 딱 맞는 ‘최유리한 제도’ 선택 가이드 (셀프 진단)’ 본문입니다.
💡 [소제목] 나의 상황에 딱 맞는 ‘최유리한 제도’ 선택 가이드 (셀프 진단)
앞서 살펴본 월세 지원부터 저금리 전세대출, 그리고 공공임대까지 제도 종류가 워낙 다양하다 보니 “도대체 나는 어떤 걸 신청해야 가장 이득일까?” 하고 고민에 빠지게 됩니다. 혜택을 100% 누리기 위해서는 내 현재 신분과 자금 상황에 딱 맞는 ‘맞춤형 제도 선택’이 무엇보다 중요합니다.
내 상황에 가장 유리한 제도를 찾아내는 간단한 셀프 진단 가이드를 짚어보겠습니다.
- 대학생·취준생 (소득이 거의 없고 부모님 지원을 받거나 아르바이트 중인 경우)
추천 주거 지원: 청년 월세 지원 사업 또는 대학생 행복주택·기숙사형 지원
이유: 아직 고정 소득이 불안정하거나 연소득 기준이 낮기 때문에, 전세대출을 받아 큰 목돈을 빌리기보다는 매달 나가는 월세 부담을 현금으로 지원받는 것이 훨씬 실질적입니다. 부모님과 주민등록상 거주지를 분리하는 독립 세대 요건을 먼저 갖추는 것이 핵심입니다.
- 사회초년생·재직자 (중소기업 취업 또는 일반 직장에 다니며 목돈이 조금 있는 경우)
추천 주거 지원: 중소기업취업청년 전세보증금대출(중기청) 또는 청년 전용 버팀목 전세자금대출
이유: 매월 월세로 돈을 날리기보다, 저금리 전세대출을 활용해 전세나 반전세로 거주하면서 자산을 모으는 것이 장기적인 자산 형성(시드머니 축적)에 훨씬 유리합니다. 특히 중소기업 재직자라면 1.5% 대출 금리의 중기청 조건을 먼저 확인하는 것이 최우선입니다.
- 이직 준비생·프리랜서 (소득 증빙이 불규칙하거나 무주택 기간이 긴 청년)
추천 주거 지원: 청년 매입임대주택 또는 역세권 청년주택 등 공공임대 공급형
이유: 대출 심사 시 소득 증빙이나 재직 기간 요건 때문에 은행 대출의 문턱이 높을 수 있습니다. 이럴 때는 주변 시세보다 30~50% 저렴하게 공급되는 공공임대 주택에 청약하여 주거비용 자체를 낮추는 전략이 가장 안전합니다.
💡 중복 수혜 가능할까? (체크 포인트)
대출 상품 간의 중복 이용(예: 전세대출 두 개를 동시에 받기)은 원칙적으로 불가능하지만, ‘청년 월세 지원’과 같은 현금성 보조금은 주거 형태(월세 거주)와 소득·자산 조건만 맞다면 전세대출을 받지 않는 조건하에 훌륭한 시너지를 낼 수 있습니다. 본인의 계약 형태가 월세인지, 전세인지에 따라 정확히 분류해서 접근해 보세요!
마치며: 발품과 정보가 곧 주거비 절약의 핵심
💡 [소제목] 마치며: 발품과 정보가 곧 주거비 절약의 핵심
지금까지 청년 주거 안정을 위한 대표적인 지원 제도인 청년 월세 지원부터 저금리 전·월세 보증금 대출, 그리고 상황별 맞춤 선택 가이드까지 꼼꼼히 살펴보았습니다.
치솟는 주거비 속에서 “내가 대상이 될까?”, “복잡해서 모르겠다” 하며 혜택을 놓치고 지나치기 쉽지만, 정부와 지자체에서 제공하는 주거 지원 정책은 청년들의 자산 형성 과정에서 가장 강력한 치트키가 되어 줍니다.
마지막으로, 성공적인 주거 독립과 주거비 절약을 위한 FINAL 체크리스트를 요약해 드립니다.
📋 청년 주거비 절약 FINAL 체크리스트
- 나의 주거 형태 파악하기: 현재 월세 거주 중인지, 혹은 전·반전세 계약을 앞둔 목돈 필요 상황인지 명확히 구분하기
- 사전 자격 및 조건 조회하기: 복지로 또는 주택도시기금(기금e든든)을 통해 내 소득·자산 기준에 맞는 지원 사업 미리 확인하기
- 서류 및 이체 내역 꼼꼼히 챙기기: 월세 이체 영수증, 임대차계약서 등 필요한 증빙 자료를 계약 초기부터 체계적으로 보관하기
- 신청 시기 및 예산 마감 주의하기: 지자체별 월세 지원 사업이나 대출 상품은 예산 소진 시 조기 마감될 수 있으므로 공고 일정 놓치지 않기
정보와 발품이 곧 주거비를 아끼는 가장 확실한 자산입니다. 오늘 확인한 내용들을 바탕으로 든든한 정부 지원을 십분 활용하여, 금전적 부담은 덜고 안정적인 보금자리에서 원하시는 꿈을 향해 힘차게 나아오시기를 진심으로 응원합니다! 이 글이 도움이 되셨다면 공감과 이웃 추가를 통해 더 유용한 청년 정책·주거 정보를 받아보세요!