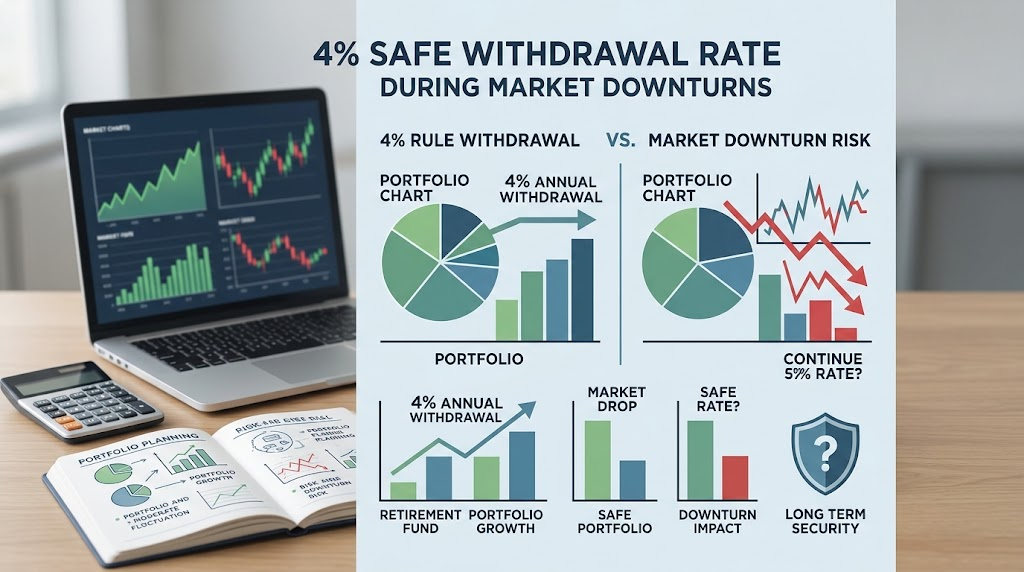
파이어족의 나침반, ‘4%의 법칙(트리니티 스터디)’이란?
“평생 일하지 않고 살려면 통장에 얼마가 있어야 할## 파이어족의 나침반, ‘4%의 법칙(트리니티 스터디)’이란?
은퇴 후 평생 돈 걱정 없이 살려면 얼마가 필요할까요? 10억? 30억? 막연한 숫자 앞에서 계산기를 두드리다 한숨 쉬어본 경험이 있다면 주목할 만한 마법의 숫자가 있습니다. 바로 ’25’와 ‘4%’입니다.
마르지 않는 황금알을 낳는 거위: 25배의 법칙
사과가 주렁주렁 열리는 나무 한 그루를 상상해 보세요. 매년 나무에서 사과 100개가 열리는데, 내가 1년에 먹는 사과가 딱 4개라면 어떨까요? 매년 4개씩 따 먹어도 나무는 지치지 않고 계속 자라나며, 나무 자체(원금)는 사라지지 않습니다.
이것이 파이어족이 말하는 ‘연간 생활비의 25배를 모아라’라는 원칙의 핵심입니다.
핵심 공식: 목표 은퇴 자산 = 1년 생활비 × 25
예시: 한 달에 300만 원, 즉 1년에 3,600만 원을 쓴다면?
3,600만 원×25=9억 원
9억 원을 모아 적절한 자산 배분 포트폴리오에 넣어두면, 매년 은퇴 자금의 4%(3,600만 원)만 인출해 쓰더라도 원금이 쉽게 바닥나지 않는다는 계산이 나옵니다. 4%를 분수로 바꾸면 1/25이 되므로, ’25배 모으기’와 ‘4% 인출’은 동전의 양면과 같은 원리입니다.
‘4%의 법칙’은 어떻게 탄생했을까? (트리니티 스터디)
“말은 좋아 보이지만, 폭락장이 오거나 물가가 치솟으면 결국 파산하는 것 아닐까?”라는 합리적인 의문이 듭니다. 바로 이 질문에 답하기 위해 1998년 미국 트리니티 대학교의 세 경제학 교수(필립 쿨리, 루이스 칼린, 댄 허버드)가 팔을 걷어붙였습니다. 이것이 바로 그 유명한 ‘트리니티 스터디(Trinity Study)’입니다.
교수들은 1926년부터 대공황, 오일쇼크, 닷컴 버블 등 미국 역사상 최악의 금융 위기들을 포함한 70여 년간의 실제 데이터를 바탕으로 시뮬레이션을 돌렸습니다.
포트폴리오 조건: 미국 대형주(주식)와 장기 우량 채권을 50:50 또는 75:25 비율로 혼합 투자
인출 조건: 첫해에 총자산의 4%를 생활비로 꺼내 쓰고, 이듬해부터는 ‘물가상승률(인플레이션)’만큼 인출 금액을 늘려가며 30년 동안 생활
결과는 놀라웠습니다. 30년 뒤에도 돈이 바닥나지 않고 남아있을 확률이 무려 95% 이상에 달했습니다. 대부분의 경우 원금이 보존된 것은 물론, 주식 시장의 장기적인 성장 덕분에 은퇴 시작 시점보다 잔고가 오히려 몇 배로 불어나 있었습니다.
주식 시장의 장기 실질 수익률(약 7%)에서 물가상승률(약 2~3%)을 뺀 순수 성장분(약 4%)만 똑 떼어내 생활비로 쓴다는 이 우아한 논리는, 막연했던 조기 은퇴의 꿈을 구체적이고 현실적인 재정 목표로 바꾸어 놓았습니다.
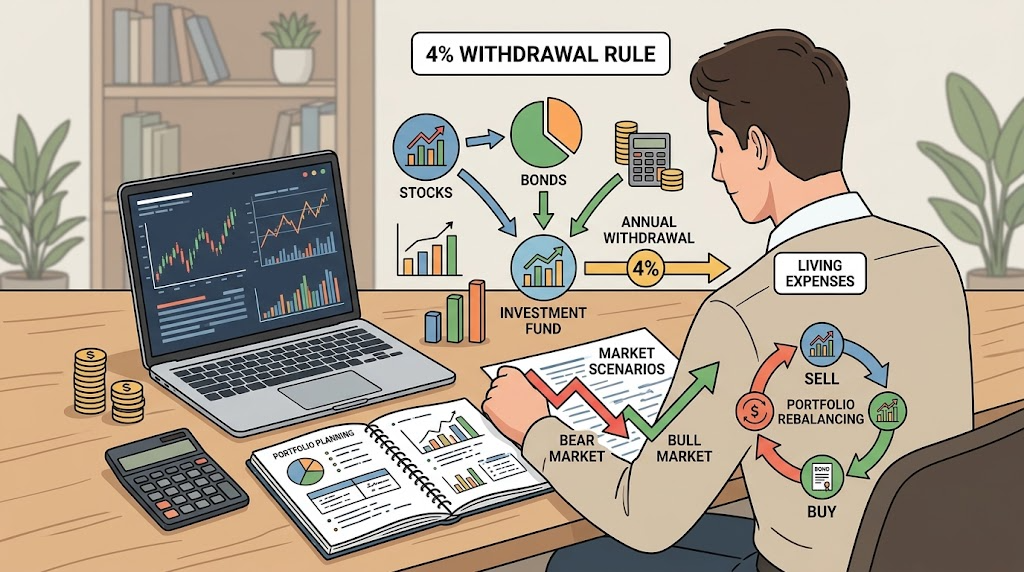
4% 법칙의 치명적 맹점: ‘수익률 순서 위험(Sequence of Returns Risk)’
“연평균 수익률이 7%니까, 매년 4%씩 빼서 써도 3%는 남아 계속 불어나겠지?”
얼핏 완벽해 보이는 이 계산식에는 은퇴자를 파산으로 몰고 갈 수 있는 가장 치명적인 함정이 숨어 있습니다. 바로 시장의 변동성과 ‘수익률의 순서(Sequence of Returns)’입니다.
자산을 불려가는 축적기에는 초반에## 4% 법칙의 치명적 맹점: ‘수익률 순서 위험(Sequence of Returns Risk)’
‘4% 법칙’은 역사적 연평균 수익률(약 7~8%)이 매년 일정하게 들어올 것이라는 착각을 전제로 합니다. 하지만 현실의 시장은 결코 평균대로 움직이지 않으며, 은퇴 초기 포트폴리오가 겪는 변동성은 전체 은퇴 생활의 성패를 가릅니다.
은퇴 초기 1~3년의 시장 상황이 은퇴 30년을 좌우하는 이유
자산을 모아가는 축적기에는 주가가 폭락해도 매도하지 않고 더 많은 수량을 매수할 수 있어 시간의